

Start-up / Private Equity / Jeito / Bionyra
Start-up / Private Equity
Jeito / Bionyra
Jeito accélère dans les maladies inflammatoires avec Bionyra / Une série A record dans l'un des champs les plus convoités de la pharma
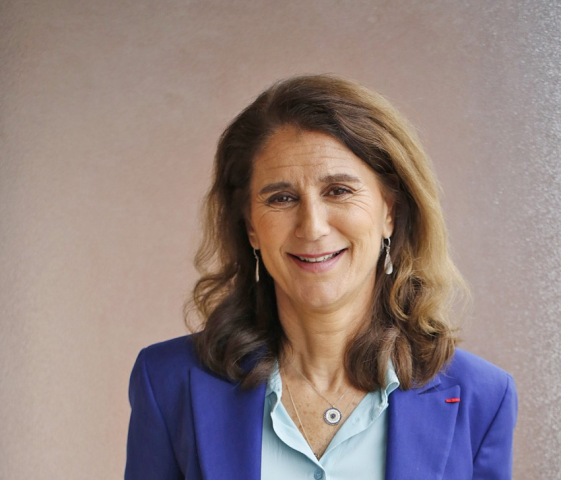
Jeito frappe fort pour son dixième investissement. La société de private equity spécialisée dans la biopharma a annoncé lundi avoir co-dirigé, aux côtés de Sofinnova Partners et d'un syndicat réunissant notamment Arkin Bio, Sanofi Ventures, Sixty Degree Capital, Vives Partners et Apollo Health Venture, une série A sursouscrite de 165 millions de dollars au profit de Bionyra. Un montant qui constitue la plus importante série A jamais réalisée par une biotech française et qui illustre l'ambition du deuxième fonds de Jeito, clôturé au printemps dernier à plus d'un milliard d'euros.
« Un tour de table très significatif, adossé à une très belle équipe et à des actifs de grande qualité, avec le potentiel de devenir un leader mondial sur son marché », résume à WanSquare Rafaèle Tordjman, fondatrice et présidente de Jeito.
Bionyra développe une famille d'anticorps de nouvelle génération contre les maladies inflammatoires d'origine immunitaire, un vaste champ thérapeutique que les spécialistes désignent sous l'acronyme I&I, pour immunology and inflammation. Un domaine que les investisseurs et les grands laboratoires considèrent aujourd'hui comme l'un des plus stratégiques de l'industrie pharmaceutique.
Deux de ses programmes les plus avancés sont déjà entrés en clinique, dans la dermatite atopique d'une part et les maladies inflammatoires chroniques de l'intestin (MICI), ou Inflammatory Bowel Diseases (IBD), d'autre part.
Un pari précoce sur des marchés majeurs
La première indication évoque immédiatement le Dupixent de Sanofi, l'un des plus grands succès commerciaux de l'industrie pharmaceutique, dont le groupe français prépare déjà l'après-brevet. Quant aux MICI, qui regroupent notamment la maladie de Crohn et la rectocolite hémorragique, elles continuent de présenter d'importants besoins médicaux non satisfaits. « Dans les maladies inflammatoires chroniques de l'intestin, comme la maladie de Crohn ou la rectocolite hémorragique, près de 50 % des patients ne parviennent toujours pas à atteindre une rémission », rappelle Rafaèle Tordjman.
Pour autant, Jeito Capital, qui revendique un tropisme pour les programmes cliniques avancés, là où l'efficacité d'un produit a déjà été démontrée chez les patients, se positionne avec Bionyra à la frontière la plus précoce de son terrain de prédilection, les deux programmes les plus avancés n'étant encore qu'en phase 1.
Le pari repose sur une logique précise. Les traitements de Bionyra visent des mécanismes biologiques déjà identifiés comme jouant un rôle clé dans les maladies inflammatoires et auto-immunes. « Ces cibles ont déjà été validées par d'autres travaux, et c'est précisément ce qui fait leur intérêt », explique Rafaèle Tordjman. Le risque ne porte donc pas sur la pertinence de ces mécanismes d'action, déjà étayée par de nombreuses données scientifiques et par les travaux d'autres laboratoires, mais sur la capacité de Bionyra à développer des anticorps plus efficaces que ceux de ses concurrents. Validées par la science, ces cibles le sont aussi « par l'intérêt qu'elles suscitent auprès des autres acteurs du secteur », ajoute la dirigeante. Cette entrée précoce permet en outre à Jeito d'influencer la conception des essais cliniques et la stratégie de développement des programmes.
L'équation scientifique de Bionyra
L'autre pilier de la conviction tient à l'approche scientifique retenue. Les anticorps développés par Bionyra ciblent plusieurs voies inflammatoires et, pour certains, combinent plusieurs mécanismes d'action au sein d'une même molécule. « Chaque anticorps peut être efficace individuellement, mais le fait de réunir plusieurs cibles au sein d'une même molécule permet d'obtenir une efficacité potentiellement supérieure », explique Rafaèle Tordjman. L'ambition est de gagner à la fois en efficacité et en durée d'action afin de dépasser le plafond thérapeutique auquel se heurtent encore de nombreux patients, dont une partie finit par ne plus répondre aux traitements actuellement disponibles.
La qualité de l'équipe dirigeante a également joué un rôle déterminant. Frédéric Marrache, cofondateur et directeur général de Bionyra, signe ici sa première expérience à la tête d'une entreprise. Son parcours n'en est pas moins particulièrement solide : médecin de l'AP-HP, docteur en sciences de l'Inserm, il a piloté chez Sanofi plusieurs programmes de développement dans les maladies à médiation immunitaire, un domaine dans lequel le groupe français s'est imposé comme un acteur de premier plan grâce au succès du Dupixent. « Les first-time CEOs apportent souvent une vision particulièrement fine. Lorsqu'ils disposent en plus d'une véritable expérience du développement pharmaceutique sur toute la chaîne du médicament, c'est un atout majeur », estime Rafaèle Tordjman.
L'entrée se pense avec la sortie
Si Jeito accepte d'intervenir à ce stade de développement, c'est aussi parce que son calendrier d'investissement est indissociable de son horizon de sortie. « Notre point d'entrée est aussi influencé par le point de sortie potentiel, tant en termes de valorisation que de calendrier », explique Rafaèle Tordjman. Selon les aires thérapeutiques et les perspectives de création de valeur, le fonds peut ainsi investir en phase 2, voire en phase 3. Dans le cas de Bionyra, la combinaison de cibles déjà validées scientifiquement, d'un vaste marché adressable et d'un fort intérêt de l'industrie pharmaceutique justifie une intervention dès la phase 1.
Le financement, conçu pour couvrir deux à trois années de développement, doit permettre à la société d'atteindre la preuve de concept chez l'homme, un jalon susceptible de rebattre les cartes stratégiques. Refinancement, introduction en Bourse ou acquisition industrielle : toutes les options doivent rester ouvertes. « Nous voulons toujours que la société conserve le contrôle de sa destinée. L'objectif n'est pas d'être contrainte de se vendre, mais de pouvoir être rachetée au bon moment et à la bonne valeur », insiste la fondatrice de Jeito.
Le précédent HiBio, l'exemple Odyssey
Cette discipline d'investissement s'appuie aussi sur un historique déjà conséquent. Jeito a cédé HiBio à Biogen pour un montant pouvant atteindre 1,8 milliard de dollars en 2024 et vient de réinvestir lors de l'introduction au Nasdaq d'Odyssey Therapeutics, également positionnée sur les MICI et la dermatite atopique. Une illustration de la volonté du fonds d'accompagner ses meilleures participations jusqu'à la cote, voire au-delà.
Cette lecture du marché s'inscrit dans un contexte particulièrement porteur pour le secteur. Confrontés à une vague d'expirations de brevets susceptible de mettre en péril jusqu'à 400 milliards de dollars de chiffre d'affaires à l'horizon 2033, les grands laboratoires pharmaceutiques accélèrent leurs acquisitions. Le premier trimestre a ainsi atteint un niveau record de 46 milliards de dollars de transactions. « La croissance est structurelle, sans bulle ni cycle », tranche la fondatrice de Jeito, qui y voit une demande durable pour les biotechs les plus innovantes.
Reproduction et diffusion interdites sans autorisation écrite