

Entreprises / Actions / BNP Paribas
Entreprises / Actions
BNP Paribas
BNP Paribas tire parti des taux et d’AXA IM / Un premier trimestre record
Le marché disposait déjà d’un premier signal positif. Dès avant la publication détaillée des comptes trimestriels, BNP Paribas avait pris soin de dévoiler un ratio CET1, indicateur clé du niveau de fonds propres des banques, de 12,8 % au 31 mars, en hausse de 20 points de base sur trois mois. Surtout, la banque avait désamorcé l’inquiétude née de l’actualisation par la BCE du coussin prudentiel appliqué aux établissements systémiques européens, en expliquant que ce relèvement progressif de 50 points de base des exigences de capital était déjà absorbé dans sa trajectoire, sans remise en cause du retour aux actionnaires. Restait à voir la mécanique bénéficiaire. Elle s’avère solide.
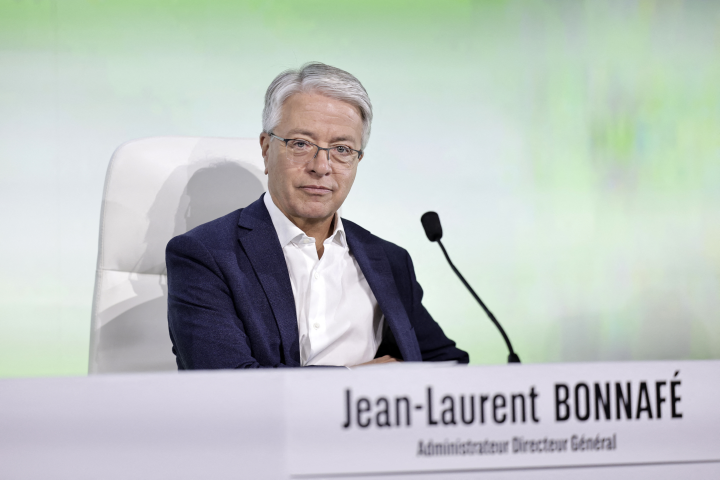
La banque de la rue d’Antin a publié jeudi un premier trimestre record, avec un produit net bancaire de 14,1 milliards d’euros, en hausse de 8,5 %, et un bénéfice net part du groupe de 3,22 milliards, en progression de 9 %. Une performance « portée par la très bonne dynamique des pôles opérationnels et la mise en œuvre de nos plans stratégiques », a résumé Jean-Laurent Bonnafé.
CIB résiste, les réseaux prennent le relais
Dans la banque de financement et d'investissement (CIB), les revenus reculent de 0,8 % en publié mais progressent de 3,1 % à périmètre et change constants, un écart qui s'explique largement par l'affaiblissement du dollar depuis le début de l'année. Aux États-Unis, la croissance en monnaie locale atteignait près de 20 % dans Global Markets, portée par les actions, les dérivés et le prime brokerage. En Europe, en revanche, l'attentisme des grandes entreprises face au choc géopolitique de mars a pesé sur les marchés primaires, qu'il s'agisse des émissions obligataires ou des opérations de fusion-acquisition. Au total, Global Markets progresse de 2,5 %, ou de 6,6 % à change constant, soutenu par les matières premières, les changes et la robustesse des activités actions. CIB conserve par ailleurs un coefficient d'exploitation bas à 55,3 %, tandis que Global Banking consolide sa première place en banque d'investissement en zone EMEA.
Le pôle CPBS progresse de 4,9 % et confirme le rebond annoncé sur la banque commerciale en zone euro. La mécanique est connue : en France et en Belgique, les établissements disposent d'importants dépôts à vue non rémunérés, redéployés sur des maturités de sept à huit ans. Dans un environnement de taux autour de 2 à 2,5 %, cet avantage de bilan se matérialise désormais pleinement dans les comptes. Les revenus des banques commerciales de la zone euro progressent ainsi de 7,9 %, portés à la fois par le réinvestissement des dépôts et la croissance des commissions. La Banque Commerciale en France affiche une hausse de 20,7 % de son résultat brut d'exploitation, tandis que la Belgique se distingue par un effet de ciseaux de 11 points. Personal Finance, de son côté, enregistre une croissance à deux chiffres de son résultat avant impôt, en ligne avec la trajectoire présentée lors de son Deep Dive. Seule ombre au tableau : Arval et Leasing Solutions, dont le produit net bancaire combiné recule de 11,7 %, pénalisé par la baisse des prix des véhicules d'occasion dans un marché sous tension depuis le début de l'année.
AXA IM dope IPS
IPS réalise le trimestre le plus spectaculaire en apparence (+32,8% de revenus), mais le chiffre brut est logiquement gonflé par l'entrée d'AXA IM dans le périmètre. Hors effet périmètre, la croissance organique ressort à 10,6%, ce qui reste remarquable. L'Asset Management voit ses revenus doubler, portés par l'intégration dans les délais prévus de la nouvelle entité et par des collectes nettes soutenues de 15,7 milliards d'euros. L'assurance enregistre une croissance à deux chiffres de ses revenus, tirée par la collecte en épargne et la réévaluation d'un actif financier pour environ 40 millions d'euros. Wealth Management profite d'une activité transactionnelle élevée dans un environnement de marché volatile, signe d'un engagement renforcé de la clientèle dans les moments d'incertitude.
Le marché dissèque la qualité du trimestre
En Bourse, l’action BNP Paribas cédait pourtant du terrain jeudi matin, chutant de 5,2% à 85,4 euros. La prudence des investisseurs tient moins aux chiffres agrégés qu’à leur composition. « Sur le plan opérationnel, BNP Paribas a publié un ensemble de résultats contrasté, le centre corporate assurant l’essentiel de la surperformance par rapport au consensus », notent les analystes de Keefe, Bruyette & Woods, pour qui ces résultats ne devraient donc pas entraîner de révisions significatives des estimations de bénéfices du consensus.
UBS formule un diagnostic voisin, évoquant « un mix divisionnel plus faible qu’attendu ». De même, le courtier souligneque le principal moteur de la surprise positive provient du Corporate Center, mais aussi de Global Markets, tandis que CPBS ressortirait en dessous des attentes.
Le coût du risque, à 922 millions d’euros, dépasse légèrement les anticipations mais reste contenu à 39 points de base, en ligne avec l’objectif annuel de moins de 40 points de base. Une partie de la hausse vient des provisions sur dossiers douteux, mais aussi d’un matelas prudentiel lié à l’environnement géopolitique, notamment au Moyen-Orient. Rien qui remette en cause, à ce stade, un profil de risque que la banque continue de qualifier d’historiquement bas.
Le cap 2026 et 2028 est confirmé
Les investisseurs ont également pu juger que la qualité du trimestre se situait dans l’exécution interne. Sur le plan des coûts, l'effet de ciseaux ressort à 3 points au niveau du groupe, les frais de gestion progressant de 5,5 % malgré l'absorption d'une large part des coûts de restructuration liés à AXA IM, soit quelque 230 millions de charges d'adaptation enregistrées ce trimestre sur un budget annuel d'environ 400 millions. Cette discipline traduit un programme d'efficacité opérationnelle d'environ 180 millions d'euros mis en œuvre au cours du seul premier trimestre, dans le prolongement des 700 millions d'économies annuelles que le groupe s'est engagé à dégager. L'automatisation des processus, la rationalisation des systèmes informatiques et la mise en commun des activités à l'échelle européenne constituent les trois grands leviers de cet effort continu.
Les nuances n’effacent pas le fond du message. BNP Paribas confirme ses objectifs 2026, avec un ROTE, indicateur de rentabilité des fonds propres tangibles, de 12 % et un coefficient d'exploitation d'environ 60 %, et maintient ses ambitions 2028 : un ROTE supérieur à 13 %, un coefficient d'exploitation inférieur à 56 % et une croissance du résultat net supérieure à 10 % par an sur la période 2025-2028. Le groupe annonce en parallèle le lancement d'un plan de transformation des fonctions supports adossé à l'intelligence artificielle, premier jalon d'un plan stratégique 2027-2030 dont les contours seront précisés au cours des prochains semestres.
Reproduction et diffusion interdites sans autorisation écrite