

Entreprises / Actions / Air France - KLM
Entreprises / Actions
Air France - KLM
Air France-KLM signe le meilleur exercice de son histoire / Une performance portée par la premiumisation
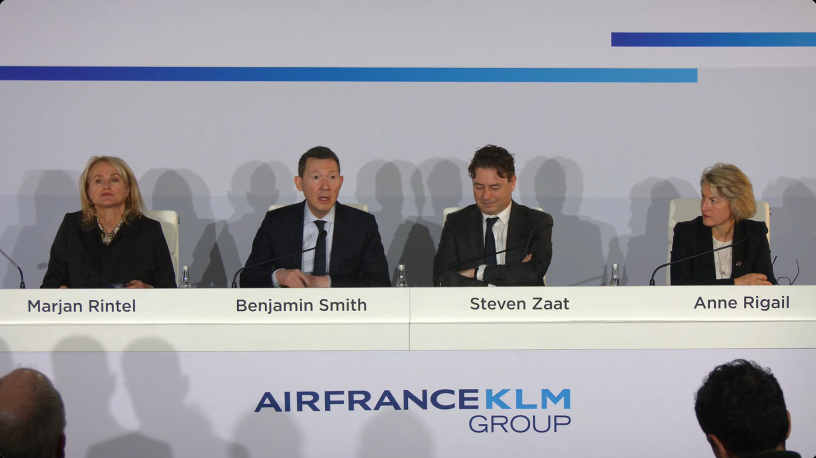
Réaction enthousiaste jeudi à la publication des résultats annuels d’Air France-KLM, dont le titre s’envolait de près de 10 % à la Bourse de Paris, à 12,74 euros, signant la plus forte hausse du SBF 120. Il faut dire que le groupe franco-néerlandais a de quoi se féliciter : pour la première fois depuis la création du groupe il y a près de vingt ans, le résultat d’exploitation courant franchit la barre symbolique des deux milliards d’euros, à 2,004 milliards exactement, en hausse de 403 millions par rapport à 2024. « C’est une année record pour le groupe Air France-KLM depuis le début de la fusion il y a près de 20 ans », a souligné Benjamin Smith, lors de la présentation des résultats aux analystes.
La marge opérationnelle atteint 6,1 %, gagnant un point sur un an, avec des chiffres supérieurs aux attentes du consensus. « Mais en même temps, nous sommes encore loin des 8 %, qui sont notre ambition. », a observé jeudi Steven Zaat, le directeur financier.
Le pari du premium porte ses fruits
Pour réaliser cette performance historique, le groupe s’est appuyé d’abord sur la croissance de son chiffre d’affaires, en hausse de 4,9 %, à 33 milliards d’euros, soutenue à la fois par le réseau Passage, la maintenance et Transavia.
La recette unitaire du réseau passage augmente de 2 % à taux de change constant, tirée par une stratégie de premiumisation déployée méthodiquement depuis plusieurs exercices : développement des cabines La Première et Business, extension de la Premium Economy, nouveaux salons dans les grandes plateformes mondiales. Le marché américain, en particulier, continue de surprendre par son appétit pour les produits haut de gamme. « Chaque mois, on continue d’augmenter les prix et ça tient », observe Benjamin Smith, évoquant les routes vers New York, Miami ou Los Angeles.
Cette capacité à monter en gamme sans résistance tarifaire significative est ce qui permet au groupe d’afficher une recette unitaire positive malgré une légère érosion du taux de remplissage - passé de 87,8 % à 87,2 % sur l’année - et une pression persistante sur le yield en classe économique, en Europe comme sur certains corridors long-courriers.
Le cash flow franchit un cap
La solidité commerciale n’aurait toutefois pas suffi sans une discipline rigoureuse sur les coûts. Le coût unitaire, à carburant et change constants et hors droits d’émission, ne progresse que de 1,2 % sur l’année, contenu par les gains de productivité et par le renouvellement de la flotte, dont 35 % des appareils appartiennent désormais à une génération plus sobre, contre 27 % un an plus tôt.
La combinaison de ces deux leviers, recettes et coûts, se reflète directement dans la trésorerie. Le flux de trésorerie récurrent libre d’exploitation ajusté atteint 1,03 milliard d’euros, en hausse de 760 millions sur un an. Les liquidités s’établissent à 9,4 milliards d’euros fin décembre, au-dessus de la fourchette cible de 6 à 8 milliards, tandis que le levier d’endettement reste stable à 1,7 fois.
Cargo, et KLM sous surveillance
La dynamique n’est toutefois pas uniforme selon les métiers. Si le réseau Passage bénéficie pleinement de la premiumisation, le cargo reste sous pression, avec une baisse marquée des recettes unitaires au quatrième trimestre. Le low cost Transavia, de son côté, subit l’effet mécanique d’une forte expansion de capacité. « En général, il faut deux ou trois années pour stabiliser » la rentabilité après une telle phase de croissance, estime Steven Zaat.
KLM, la compagnie néerlandaise du groupe Air France-KLM et opérateur historique du hub d’Amsterdam-Schiphol, demeure un point de vigilance. Sa marge opérationnelle ressort à 3,2 %, quasiment stable malgré les efforts engagés dans le cadre du programme « Back on Track », qui a pourtant contribué à hauteur d’au moins 450 millions d’euros. Le sujet apparaît moins lié à l’exécution opérationnelle qu’à l’environnement structurel dans lequel évolue la compagnie. Les redevances de Schiphol ont fortement augmenté sur la période récente, l’inflation salariale aux Pays-Bas reste plus élevée qu’en France, et la fiscalité nationale renchérit le prix du billet sans que KLM puisse en répercuter pleinement le coût sur ses clients.
SAS en vue, TAP dans le viseur
Pour le groupe dans son ensemble, si 2025 a marqué un exercice record, 2026 débute « un petit peu dans la douleur », reconnaît Benjamin Smith. Avant même le véritable lancement de l’exercice, les épisodes neigeux de début janvier à Amsterdam et à Paris ont amputé le résultat du premier trimestre d’environ 90 millions d’euros, dont plus de 80 % liés aux perturbations à Schiphol. Plus structurellement, le dirigeant signale un ralentissement des réservations sur certains flux entre l’Afrique, l’Asie et les États-Unis, dans un contexte géopolitique américain plus incertain. Le groupe vise néanmoins pour 2026 une croissance de capacité de 3 à 5 %, une évolution du coût unitaire comprise entre 0 et + 2 %, et des investissements nets autour de 3 milliards d’euros.
En parallèle, Air France-KLM poursuit son agenda stratégique. Le groupe confirme son intention de porter sa participation dans SAS de 19,9 % à 60,5 %, avec une finalisation attendue au second semestre 2026 sous réserve des autorisations réglementaires. Mais c’est surtout le dossier TAP Air Portugal qui a retenu l’attention jeudi lors de la séance de questions-réponses.
Air France-KLM figure parmi les trois acteurs européens présélectionnés pour la privatisation de la compagnie portugaise, aux côtés de Lufthansa et d’IAG. Benjamin Smith a confirmé le dépôt d’une offre non contraignante et évoqué des échanges récents avec le management de TAP à Lisbonne. L’argument avancé tient à la logique de réseau vers l’Amérique latine. « Avoir un point d’entrée dans l’Amérique latine depuis la péninsule ibérique serait stratégiquement excellent pour nous », fait valoir le dirigeant.
Reproduction et diffusion interdites sans autorisation écrite