

Entreprises / Actions / Thales / Imperva
Entreprises / Actions
Thales / Imperva
Thales au cœur d’un cycle stratégique durable / Deuxième plus forte hausse du CAC 40 en 2025
Derrière Société Générale, la deuxième plus forte hausse du CAC 40 en 2025 est signée Thales. À près de 227,6 euros fin décembre, le titre affiche une progression d’environ 64 % sur l’année. Le mouvement ne surprendra guère, tant il s’inscrit dans un contexte de relance massive et durable des dépenses d’armement, en Europe comme au-delà.
En tant que groupe industriel de haute technologie, spécialisé dans les systèmes critiques pour la défense, l’aéronautique, l’espace, la cybersécurité et les infrastructures numériques, Thales bénéficie d’une conjonction rare de tendances lourdes. Le réarmement européen constitue le facteur le plus visible, mais il se double d’une demande accrue en souveraineté technologique, dans les radars, la guerre électronique, l’espace ou les systèmes de commandement et de contrôle. À cela s’ajoute la numérisation sécurisée des forces armées, terrain sur lequel Thales dispose d’un portefeuille particulièrement dense, mêlant capteurs, logiciels critiques et systèmes intégrés. Une profondeur technologique qui, au-delà de la hausse des budgets, explique la trajectoire observée en 2025.
Une montée en puissance industrielle bien maîtrisée
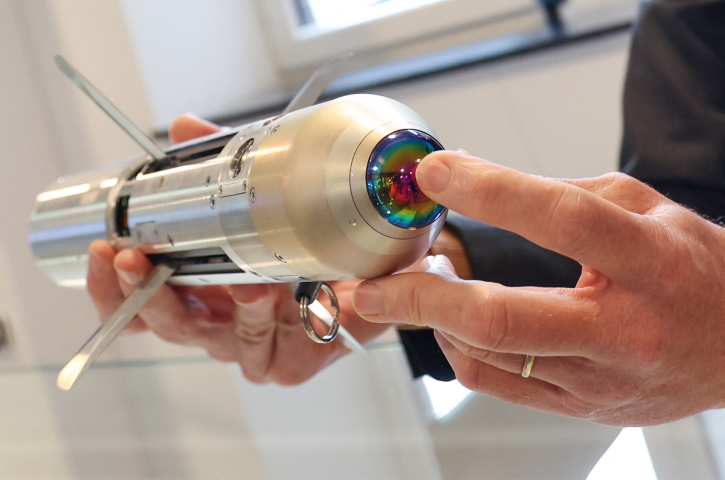
Cette orientation stratégique se reflète directement dans la capacité du groupe à exécuter ses programmes et à monter en cadence sur ses lignes industrielles. Thales reste étroitement arrimé aux grands programmes structurants, au premier rang desquels le Rafale de Dassault Aviation, dont les équipements électroniques représentent environ un quart de la valeur totale. Les livraisons en cours de l'avion de combat vers l’Inde, l’Égypte, la Grèce ou l’Indonésie alimentent un flux régulier d’activité, tandis que d’autres programmes comme SCORPION en France, les radars Ground Master ou les systèmes embarqués de l’A400M soutiennent les cadences. En parallèle, de nouveaux contrats signés en 2025, qu’il s’agisse de missiles légers multirôles LMM, commandés par le ministère britannique de la Défense, de capacités anti-mines navales ou de radars de surveillance spatiale, ont renforcé une visibilité déjà élevée.
Les chiffres publiés au fil de l’année ont confirmé cette solidité. Au premier semestre, les prises de commandes avaient certes reculé, en raison d'une base de comparaison exceptionnellement élevée en 2024, mais la dynamique s’est nettement redressée au troisième trimestre, marqué par un afflux de grands contrats. Sur neuf mois, les prises de commandes atteignent environ 16,8 milliards d’euros, en hausse de 8 % en données publiées et de 9 % en organique, avec quatorze "large orders" supérieurs à 100 millions d’euros, majoritairement en défense et en espace. Le ratio de book-to-bill est ainsi repassé au-dessus de 1, confortant la visibilité pluriannuelle.
La défense et l’aéronautique constituent le principal moteur de l’activité, avec des ventes en hausse de près de 14 %, portées par l’accélération des cadences industrielles et les grands contrats export. Le mix favorable, davantage orienté vers les activités à forte valeur ajoutée, a contribué à l’amélioration des marges, autour de 12 à 13 %, malgré un environnement industriel toujours exigeant.
Une dynamique portée par la profondeur du cycle
Et cette tendance est appelée à se poursuivre. "Le rythme de croissance de la défense ne s’essoufflera pas", estimait Oddo BHF à l’automne en commentant les chiffres du troisième trimestre, soulignant la visibilité offerte par un carnet de commandes durablement supérieur aux ventes et la montée en puissance des capacités de production dans certains segments clés. La question budgétaire, notamment en France, demeure un paramètre à surveiller, mais elle ne remet pas en cause, à ce stade, la dynamique du cycle en cours.
Un autre élément a pris une dimension nouvelle en 2025 : le spatial. Après plusieurs années d’atonie, l’activité a amorcé une réaccélération, soutenue par les premiers travaux autour de la constellation européenne sécurisée IRIS². Surtout, la signature d’un protocole d’accord entre Thales, Airbus et Leonardo pour rapprocher leurs activités spatiales marque un tournant industriel. Avec environ 6,5 milliards d’euros de chiffre d’affaires pro forma et un carnet de commandes couvrant plus de trois ans, cette future entité vise à doter l’Europe d’un acteur de taille critique face aux géants américains. La logique industrielle est claire, même si la gouvernance partagée entre trois groupes nationaux introduit un risque d’exécution non négligeable.
Cyber & Digital, une transition encore en cours
Reste un segment en retrait. Le pôle Cyber & Digital a continué de décevoir en 2025, avec des ventes en léger repli, pénalisées par l’intégration plus longue que prévu d’Imperva et par une demande atone sur certains marchés de services. La réorientation stratégique vers des services premiumisés à plus forte marge est en cours. "Les premiers signes sont prometteurs, mais le redressement prendra du temps", souligne le cabinet de recherche indépendant AlphaValue.
Pour cette activité, la direction anticipait une amélioration progressive à partir du quatrième trimestre, avant un rebond plus net en 2026. Il faudra vérifier début mars prochain, lors de la publication des résultats annuels 2025, si ce diagnostic est confirmé. Ce sera l’un des points d’attention de l’exercice à venir. Quelle que soit l’issue, le profil du groupe ne sera pas remis en cause : une entreprise générant d’importants flux de trésorerie, dotée de barrières à l’entrée élevées, à la qualité d’exécution opérationnelle reconnue, bénéficiant d’une visibilité exceptionnellement élevée dans un contexte de marché toujours extrêmement favorable.
Reproduction et diffusion interdites sans autorisation écrite