

Private Equity / Waga Energy
Private Equity
Waga Energy
Dernière ligne droite pour l’OPA d’EQT sur Waga Energy / Quand la logique industrielle prime sur la logique boursière
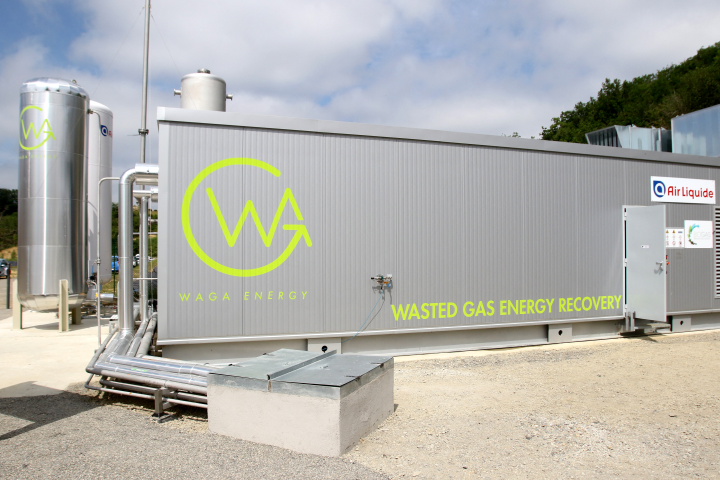
D’ici la fin de cette semaine, le sort boursier de Waga Energy sera scellé. L’offre publique d’achat lancée par EQT sur les titres encore en circulation s’achève vendredi 12 décembre, dernière étape d’un processus engagé dès septembre avec l’entrée du fonds suédois au capital, à l’issue d’un rachat de blocs représentant 56,48 % du capital et 53,26 % des droits de vote. Le dessein est limpide : achever la prise de contrôle, puis retirer le spécialiste du biométhane de la cote, sous réserve d’atteindre le seuil permettant un retrait obligatoire.
Au-delà de la mécanique financière de l’offre, l’opération marque un basculement stratégique pour Waga Energy. Le modèle économique du groupe repose sur des actifs industriels lourds, déployés sur des cycles très longs, avec des revenus qui montent en puissance sur plusieurs années. Ce décalage structurel avec les exigences de lisibilité immédiate des marchés cotés crée une tension permanente entre le temps industriel et le temps boursier. Pour EQT, la sortie de la cote permet de remettre le projet dans un cadre plus cohérent avec la réalité de ses cycles d’investissement, de construction et de montée en charge. L’équation financière reste lourde : plusieurs milliards d’euros de capex à horizon 2040, dont environ 300 millions d’euros de fonds propres d’ici 2030.
Sortir du carcan boursier
Le passage dans le non-coté permet ainsi d’installer une trajectoire de développement plus lisible et plus sécurisée, avec une gouvernance resserrée et une capacité de financement pensée sur la durée. À l’inverse, le maintien d’un flottant très minoritaire placerait les actionnaires individuels dans une situation peu confortable, entre une liquidité dégradée, une volatilité accrue et la perspective d’appels au marché répétés dans un contexte financier devenu beaucoup plus exigeant.
Reste la question centrale du prix, qui conditionne l’adhésion des actionnaires à l’offre. De prime abord, l’équation n’a rien d’évident. Certes, les 21,55 euros proposés font ressortir une prime substantielle par rapport aux cours moyens pondérés par les volumes au moment où EQT avait annoncé, le 5 juin 2025, son projet d’acquisition : respectivement 34,2 % sur un mois, 70,1 % sur trois mois, 62,2 % sur six mois et 50,6 % sur un an. Pour autant, ce niveau reste inférieur au prix d’introduction en Bourse de 2021, fixé à 23,54 euros par action. Mais cette comparaison brute ne reflète ni le basculement du cycle de marché intervenu depuis trois ans, ni la transformation profonde de l’environnement financier des énergies renouvelables.
Une lecture rationnelle du prix
"Le prix proposé, complément de prix compris mais décoté, s’inscrit dans une fourchette de valorisation raisonnable et peut être jugé acceptable pour une plateforme de gaz naturel renouvelable de haute qualité et à forte composante technologique comme Waga Energy", souligne Kepler Cheuvreux. Les analystes précisent que l’offre valorise Waga sur la base de 11,0 à 11,5 fois un EBITDA normalisé, calculé sur un pipeline de projets contractés et sécurisés pouvant être intégralement livré à un horizon de deux à trois ans. Ils mettent en avant l’avance technologique du procédé WAGABOX, cette unité de purification du biogaz permettant de produire du biométhane injectable dans les réseaux à partir du gaz capté sur les sites de stockage de déchets. La position de leader européen du groupe, l’amorce tangible de son déploiement nord-américain et la visibilité offerte par des contrats long terme viennent compléter l’argumentaire.
Le mécanisme du complément de prix constitue l’autre trait distinctif de l’opération. Aux 21,55 euros par action de l’offre de base pourront s’ajouter un earn out allant jusqu’à 2,15 euros supplémentaires, conditionné à la monétisation, d’ici à juin 2028, de crédits d’impôt fédéraux américains liés aux projets du groupe aux États-Unis. Une première cession d’ITC, ces "Investment Tax Credits" accordés par l’administration américaine aux projets d’énergies renouvelables, réalisée à l’automne sur un site de l’État de New York a déjà permis une estimation indicative d’environ 0,12 euro par action, sans préjuger du montant final. Ce complément reste par nature incertain, indexé à la fois sur le calendrier des mises en service et sur l’environnement réglementaire américain, mais il introduit une forme de partage du risque entre EQT et les actionnaires sortants, que Kepler retient d’ailleurs de façon nettement décotée dans ses calculs.
Un verdict attendu le 15 décembre
L’IPO de 2021 s’était, pour sa part, inscrite dans une phase d’euphorie prononcée sur les valeurs de la transition énergétique, avec des valorisations alors jugées très élevées. Le retournement des marchés, la remontée des taux et la contraction des multiples ont ensuite profondément pesé sur les trajectoires boursières du secteur, le titre Waga passant durablement sous les 10 euros. Dans le même temps, la société reste appelée à absorber une charge d’investissement considérable dans un cadre réglementaire et financier encore mouvant, notamment aux États-Unis, autant de paramètres qui pèsent structurellement sur sa valeur actuelle.
L’AMF publiera le résultat de l’offre le 15 décembre. Si le seuil de 90 % est atteint, EQT procédera dans la foulée à un retrait obligatoire, mettant fin à l’aventure boursière de Waga Energy. L’opération, ouverte depuis le 24 novembre, ne sera pas réouverte après sa clôture et prévoit que l’éventuel complément de prix sera, lui, versé au plus tard le 30 septembre 2028, en fonction des monétisations effectivement réalisées.
Reproduction et diffusion interdites sans autorisation écrite