

Régulation / Concurrence
Régulation / Concurrence
Consolidation du secteur des télécoms : une équation française particulière / La question d'une approche concurrentielle dite structuraliste ou d'efficacité pourrait se poser
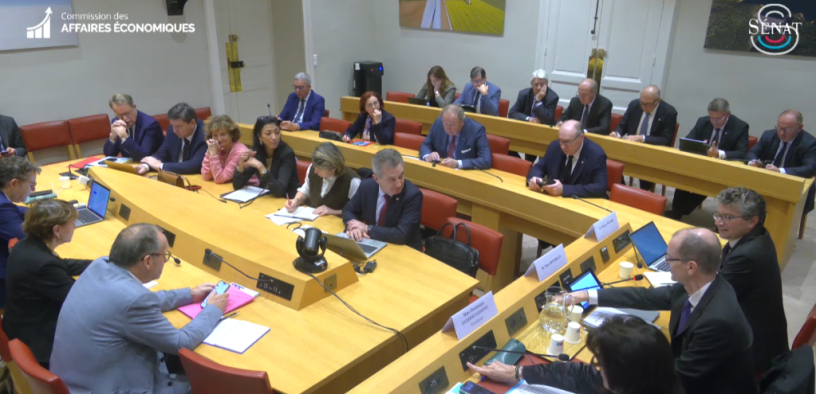
Une offre, un rejet et un maintien de la première. Alors que le dossier et les négociations autour du rachat de la plupart des actifs de SFR à Altice, par Orange, Free et Bouygues Telecom suivent toujours leur cours, la commission des Affaires économiques du Sénat est bien décidée à éclaircir les tenants et aboutissants que pourrait produire un mouvement de consolidation sur le marché des télécoms français. C’est en ce sens qu’elle a donc invité, ce mercredi, deux économistes experts du secteur afin d’analyser les enjeux de cette potentielle transaction. Un dossier qui revêt de nombreux détails et qui, dans le cas où un accord selon le scénario actuellement envisagé serait trouvé, entraînera une étape inévitable : celle de passer "sous les fourches caudines de la Commission européenne et de l’Autorité de la concurrence, chargées de veiller à l’absence de position dominante d’un ou de plusieurs acteurs et d’empêcher tout risque d’entente", a rappelé la présidente de la commission sénatoriale, Dominique Estrosi-Sassone.
"Selon vous, à quelle condition une telle opération pourrait-elle être autorisée, quels garde-fous mettre en place pour protéger les consommateurs ? ", a-t-elle demandé à Marc Bourreau, professeur d’économie à Télécom Paris (Institut Polytechnique de Paris) et Thierry Pénard, professeur d’économie à l’université Rennes-I. Pour l’heure, en France, selon les chiffres donnés par la présidente, les parts de marché se répartissent comme suit : 32 % pour Orange, 25 % pour Free, 23 % pour SFR et 20 % pour Bouygues Telecom.
Les deux experts, ont tout d’abord voulu rappeler dans quel contexte cette opération s’inscrirait. Celui d’un marché arrivé à saturation, où les revenus des opérateurs stagnent, où la consommation de données explose et où des investissements coûteux dans les infrastructures sont nécessaires. L’émergence des géants technologiques américains a aussi rendu "plus difficiles les stratégies de diversification des opérateurs vers les services", a pointé Marc Bourreau. "Dans l’univers des télécoms, nous les appelons les OTT, ou ‘over the top’, car (ils) se placent par-dessus les infrastructures de réseau pour fournir des services", a-t-il poursuivi. Une pression par le haut, qui a du surcroît été complétée par la suite par leur montée en puissance dans les infrastructures de réseau, où ils font désormais aussi concurrence, a indiqué Marc Bourreau : "Ils déploient des câbles sous-marins, construisent des réseaux qui se rapprochent des consommateurs. On l’observe avec les satellites en orbite basse. Une plateforme comme Starlink permet de proposer des services qui concurrencent les offres d’accès des opérateurs".
Deux sujets d’attention
Un contexte mouvant se traduisant par une équation difficilement tenable pour les opérateurs européens, a relevé de son côté Thierry Pénard, impliquant donc pour eux d’aller chercher de nouvelles sources de croissance externe. Et de gagner ainsi en taille, pour avoir effectivement les capacités d’investir dans des infrastructures critiques. Néanmoins, du côté des autorités antitrust, deux points d’attention devraient tout particulièrement se dessiner, a rappelé Dominique Estrosi-Sassone : celui d’un risque d’une hausse des tarifs et d’une baisse de la qualité des services offerts aux consommateurs, qui découleraient d’une diminution de l’intensité concurrentielle.
Pour autant, plusieurs particularités et nuances seraient à prendre en compte dans ce dossier. Certes, les études économiques menées ont démontré que les hausses de prix, en cas de phénomène de concentration étaient généralement de mise – pas mécaniquement, mais plutôt à moyen terme, a indiqué Thierry Pénard. "Ces études ont été menées dans d’autres pays, il est important d’observer ce qu’il se passe dans le contexte français. Souvent, les autres fusions sont entre les deux derniers opérateurs, entre acteurs en difficulté qui n’ont pas l’échelle suffisante pour produire efficacement. Or là, ce n’est pas l’opérateur le plus faible, mais plutôt le moins efficace, notamment en termes d’innovation", a relevé l’économiste, s’appuyant sur des travaux académiques pour étayer ses propos.
Se pencher sur les gains
Deux approches de la concurrence se font ainsi face, a indiqué Thierry Pénard. La première, dite structuraliste, entraîne l’observation des structures de marché dans un premier temps. "Avec l’idée que la concentration devient alors souvent signe d’affaiblissement de la concurrence", a souligné Thierry Pénard. La seconde est celle de l’efficacité : le nombre d’entreprises présentes sur un marché n’est alors plus central. "S’il n’y a que deux entreprises sur un marché mais que ce sont les plus efficaces, cela sera bon pour les consommateurs et pour les entreprises clientes. Dans la situation où SFR serait racheté par des concurrents plus efficaces, le marché ne le sera-t-il pas davantage ?", a-t-il soulevé. Le renforcement de tous les opérateurs au travers d’une issue favorable de ce dossier serait ainsi à prendre en compte.
Un autre élément sur lequel se pencher, a souligné l’économiste, est celui de la segmentation du marché. Si l’accent est généralement mis sur les consommateurs, donc le B2C, le marché pour les entreprises (B2B) est capital dans l’univers des télécoms. "Ce marché, probablement, n’est pas assez concurrentiel. Est-ce que la vente de SFR et dans le cas où les actifs B2B seraient rachetés par Bouygues et Free (ce qui serait le cas selon les termes proposés dans la première offre conjointe non engageante, ndlr), pourrait permettre de renforcer un marché où Orange est aujourd’hui dominant ? Le seul qui pourrait le concurrencer est SFR. Mais ce marché manque d’agressivité, il n’est pas de même nature que celui des consommateurs", a pointé Thierry Pénard. "De là, nous pourrons avoir des appréciations différentes sur les remèdes ou engagements à fournir", a précisé Thierry Pénard, rappelant que la bonne santé d’un marché des télécoms était capitale pour le reste dans l’économie, dans la mesure où les entreprises clientes s’appuient sur les opérateurs pour se digitaliser, entre autres.
Un moteur surprise
Un autre élément reste aussi à relever dans le cas franco-français. Certes, l’irruption de Free sur le marché en 2012 a entraîné une baisse drastique des prix. Selon Dominique Estrosi-Sasonne, ils ont d’ailleurs reculé de 90 % sur le mobile depuis cette date et de 30 % sur l’internet fixe. "Les opérateurs français proposent les tarifs les moins chers d’Europe, presque deux fois moins qu’au Royaume-Uni et en Allemagne", a précisé la présidente de la commission sénatoriale des affaires économiques. Mais les offres "low cost" avec lesquelles les opérateurs installés ont répondu à cette nouvelle concurrence restent à intégrer dans le phénomène de baisse des prix ayant été observé. Un facteur qui a finalement été le plus grand catalyseur de cette dynamique, a expliqué Marc Bourreau, citant une étude qu’il avait lui-même conduite. Surveiller la pérennité de ces marques et la poursuite de leur mise en avant serait, par exemple, un aspect d’importance en matière de garanties concurrentielles dans le contexte de cette éventuelle opération.
Vient également le sujet de la qualité des services : "puis-je avoir accès à la fibre partout, utiliser mon mobile, quels débits puis-je avoir dans telle zone ? La question qui se pose est aussi celle de l’impact que cette opération de concentration pourrait avoir sur les investissements que les opérateurs pourraient réaliser après coup", a indiqué Marc Bourreau. "La théorie économique est assez claire sur les effets de la réduction du nombre d’opérateurs sur les prix, sauf effets de synergies importants qui permettent de réduire les coûts, tels qu’ils n’augmenteraient pas tant que ça. En revanche, les effets de la concurrence sur l’innovation sont plus ambigus, cela a été mis en évidence par notre nouveau prix Nobel, Philippe Aghion. Si l’on part d’un niveau de concurrence très faible et que l’on relève son intensité, l’innovation a tendance à augmenter, les entreprises investissent davantage. Cela vaut donc aussi pour les industries de réseaux. Mais lorsque l’on intensifie très fortement la concurrence, les investissements dans la recherche et développement peuvent décroître", a expliqué Marc Bourreau.
Une simulation en appui
Sur la courbe qui relie l’intensité concurrentielle et le niveau d’innovation, où se situe réellement l’industrie des télécoms française ? Un point qui sera intéressant à élucider dans ce dossier. Un article récent produit par l’université de Toulouse a simulé la concentration du marché du mobile français, en termes d’impact sur les prix et de débit dans les réseaux. Il a trouvé que cela conduirait effectivement à une augmentation des premiers, mais aussi des seconds (soit de la vitesse de connexion pour les consommateurs). "Si l’on 'achète' ce résultat, l’effet est donc ambigu", a observé Marc Bourreau.
"L’histoire montre que les marchés à cinq opérateurs, ce qui a été le cas dans certains pays, conduisent à des configurations non soutenables", a renchéri Thierry Pénard. À date, regarder ailleurs permet aussi de voir quelques évolutions dans les approches des autorités de la concurrence, comme en témoigne le passage de quatre à trois opérateurs qui s’opère au Royaume-Uni, ayant été accordé sous réserve de remèdes comportementaux. Le schéma a été différent pour l’autorisation de la fusion entre Orange Espagne et MasMovil, qui a permis la création d’une co-entreprise sur laquelle Orange s’apprête désormais à prendre le plein contrôle. "Là encore la fusion a été autorisée, mais avec des conditions de revente d’actifs à l’un des petits opérateurs. On voit qu’il y a quand même une évolution en Europe, là où avant les positions étaient plus dures et structuralistes", a souligné Thierry Pénard. "On recherche le bon mix entre le prix, et donc le nombre d’acteurs, et l’innovation. Les opérateurs doivent continuer à investir dans la fibre, dans la 5G et aussi enrichir leurs services de cloud, d’intelligence artificielle. Tout cela nécessitera d’investir en recherche et développement. Ceux qui auront la capacité de le faire seront sinon les géants du numérique américains", a rappelé l’économiste.
Reproduction et diffusion interdites sans autorisation écrite