

Private Equity / Montyon Capital / Pascal Lebard
Private Equity
Montyon Capital / Pascal Lebard
Le fonds Montyon Capital de Pascal Lebard entre en action / Mathevon, première cible d’un véhicule à contre-courant
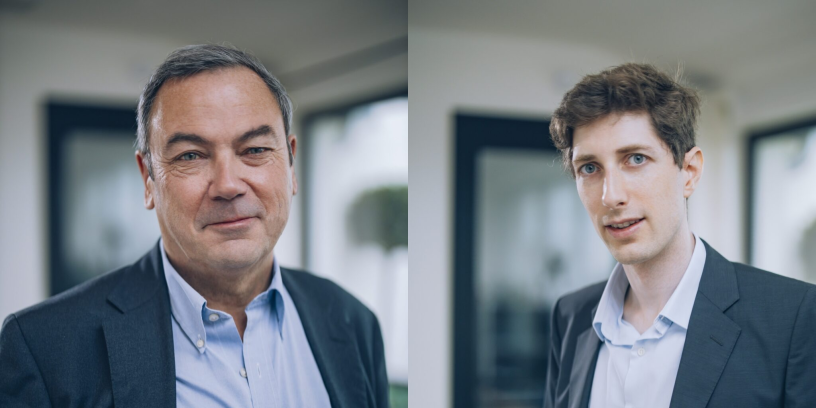
Montyon Capital entre en scène avec une première opération dans l’usinage de haute précision. Créé en 2024 et porté par Pascal Lebard, épaulé dans l’aventure par Pierre Ménard, le fonds signe son premier investissement en entrant au capital de Mathevon. Cette entreprise familiale fabrique des pièces critiques en superalliages et en acier inoxydable, conçues pour résister à des conditions extrêmes — pression, chaleur, corrosion — et destinées aux grands donneurs d’ordre du pétrole et du gaz.
Un premier deal qui illustre d’emblée la philosophie singulière du fonds : s’aventurer là où les autres ne vont plus. Dans un marché où les dossiers techniques ou les secteurs jugés peu séduisants sont souvent écartés, notamment par les grandes maisons de private equity, Montyon revendique une approche à contre-courant. "L’idée de Montyon, c’est justement de regarder toutes ces opérations que la majorité du marché ignore", explique à WanSquare l'homme d’affaires au long parcours industriel, reconnu pour sa capacité à transformer des entreprises et à créer de la valeur sur des actifs jugés complexes ou délaissés.
L’entrée au capital de Mathevon s’inscrit pleinement dans cette ligne. Le choix du secteur Oil & Gas, désormais souvent mis à l’écart en raison des contraintes ESG ou des exigences des LPs, en témoigne. "Beaucoup ne veulent plus y investir, à cause de contraintes sectorielles, alors que si l'on regarde bien la société, ses équipements permettent justement d'éviter les fuites et de renforcer la sécurité environnementale", observe-t-il.
Mathevon, une pépite industrielle en pleine expansion
Et pourtant, Mathevon coche toutes les cases d’un actif de qualité. L’entreprise conçoit des composants à forte valeur technologique – notamment des vannes de sécurité pour l’offshore – dont certaines peuvent atteindre entre 50 000 et 150 000 euros l’unité. Elle est rentable, en croissance, et a doublé son chiffre d’affaires en six ans pour atteindre près de 90 millions d’euros en 2024, avec une marge à deux chiffres.
Une trajectoire qui est le fruit d’un accompagnement efficace de ses investisseurs historiques (Siparex Midcap, Arkéa Capital, Africinvest, Bpifrance et BNP Paribas Développement), marqué par l’ouverture de deux sites en Malaisie et en Arabie saoudite, et par une accélération à l’international. L’export représente désormais 90 % de l’activité, avec une présence industrielle sur plusieurs continents.
De plus, "Mathevon génère un cash-flow important, mais comme elle évolue dans un secteur peu prisé par les fonds, elle est boudée", résume Pascal Lebard. Un paradoxe que Montyon Capital entend transformer en opportunité, en misant sur des actifs solides mais négligés par le marché. C’est précisément ce type de situation que la société veut exploiter. En élargissant la thèse, "on s’intéresse aussi à des entreprises surendettées, à des actifs mal gérés, à des filiales délaissées par leurs grands groupes, à des opérations complexes mêlant plusieurs activités, ou à des sociétés sous-investies en capex.", poursuit-il.
"Il y a deux grands types de situations que nous ciblons", complète Pierre Ménard, cofondateur et associé de Montyon Capital. "D’une part, des entreprises opérant dans des secteurs valorisés mais qui présentent une complexité opérationnelle ou financière — cela peut être un endettement important, une structure actionnariale compliquée, ou d’autres facteurs qui rebutent les fonds traditionnels".
Diversifier pour révéler le potentiel caché
D’autre part, Montyon s’intéresse aussi à des entreprises issues de secteurs délaissés, mais présentant des fondamentaux solides. Dans ces cas-là, l’équipe s’engage dans un travail de fond pour les rendre plus lisibles – et plus attractives – aux yeux d’investisseurs traditionnels.
"Nous intervenons en profondeur, par exemple en diversifiant les débouchés sectoriels", explique Pierre Ménard. C’est justement la mission que s’est donnée Montyon avec Mathevon, historiquement positionnée sur l’Oil & Gas, mais qui vise désormais des marchés comme l’aéronautique, l’aérospatiale ou la défense, aux exigences techniques comparables.
"Dans d’autres cas, il peut s’agir de résoudre des problèmes de bilan", poursuit-il. L’objectif reste le même : accompagner ces sociétés dans une phase de transformation, en mobilisant à la fois les ressources internes de Montyon et son réseau d’experts, "pour qu’elles deviennent, à terme, éligibles aux standards des fonds classiques."
Avant d’en arriver là, le travail de Montyon commence bien en amont de l’investissement. L’équipe s’attache d’abord à détecter une "valeur latente" dans des entreprises délaissées, souvent en raison de leur complexité ou de leur secteur d’activité. ""Nous identifions dès notre phase d'analyse tous les leviers possibles de création de valeur", explique Pierre Ménard.
Lorsque l’analyse est concluante, l’entrée au capital s’accompagne d’un travail de transformation : désendettement, simplification de la structure, amélioration de la gouvernance ou encore diversification sectorielle. "L’idée est de régler les points problématiques et de rendre la société éligible aux standards des fonds classiques." Pour ce faire, Montyon s’appuie à la fois sur son équipe interne et sur un réseau d’experts mobilisés au cas par cas.
Un second investissement en cours de finalisation
Outre l’investissement dans Mathevon, dont le montant n’a pas été révélé mais serait compris entre 50 et 150 millions d’euros, Pascal Lebard annonce qu’une deuxième opération devrait être annoncée dans les prochaines semaines. Cette nouvelle opportunité se situe dans un secteur précis, la sous-traitance automobile, que beaucoup de fonds traditionnels évitent aujourd’hui, principalement pour des raisons compréhensibles liées aux risques perçus. "Vous avez un certain nombre de fonds qui ne s'intéressent absolument pas au secteur automobile, le jugeant trop risqué, compliqué et difficile", explique-t-il.
Pour Montyon Capital, au contraire, ce rejet du secteur est une source d’opportunités. "Comme dans tout secteur, il y a des leaders et des champions", insiste Pascal Lebard, qui refuse de fermer des portes simplement en raison du secteur d’activité. "C’est un critère défini par d’autres fonds, mais ce n’est pas quelque chose qui nous fait peur, et nous sommes prêts à regarder. L’automobile va continuer d’exister, et il y a toujours des opportunités intéressantes.", notamment sur des segments techniques pointus. Le second investissement que Montyon s’apprête à boucler porte ainsi sur "un des leaders mondiaux dans son segment très spécifique", précise-t-il.
Un sourcing massif, une sélection rigoureuse
L’équipe a d’ailleurs déjà examiné plusieurs dossiers dans ce secteur, dont certains n’ont pas abouti. C’est le cas par exemple du dossier GMD, une société de sous-traitance automobile réalisant environ un milliard d’euros de chiffre d’affaires, avec une rentabilité correcte mais un surendettement important. Cette situation rendait la négociation complexe, notamment avec le pool bancaire, un obstacle qui a conduit certains investisseurs à se désengager. "Ce sont des situations que nous sommes prêts à étudier", précise Pascal Lebard.
Par ailleurs, Montyon Capital suit aussi de près des filiales délaissées par de grands groupes, qui cherchent à s’en séparer pour des raisons stratégiques. "Ces opérations peuvent être longues et difficiles, mais le potentiel est là."
En douze à dix-huit mois, l’équipe a passé en revue plusieurs centaines de dossiers. Beaucoup ont été rapidement écartés, ne répondant pas aux critères de qualité définis par Montyon, mais d’autres, plus prometteurs, restent à l’étude. "Le nombre d’opportunités potentielles, avec nos critères, est en réalité très important", souligne Pascal Lebard.
Et le fonds, bien que très récent, dispose déjà des moyens de mettre sa stratégie à exécution. "Nous avons 200 millions d’euros engagés de façon ferme", poursuit-il, avec un objectif de "l’ordre de 500 millions dans les mois qui viennent". Les premiers déploiements sont déjà engagés, avec donc une première opération chez Mathevon, et une seconde qui devrait être annoncée prochainement.
Reproduction et diffusion interdites sans autorisation écrite