

Régulation / Concurrence / Politique économique / Régulation
Régulation / Concurrence
Politique économique / Régulation
Le gouvernement a trois mois pour trouver une solution pour la taxe sur les dividendes
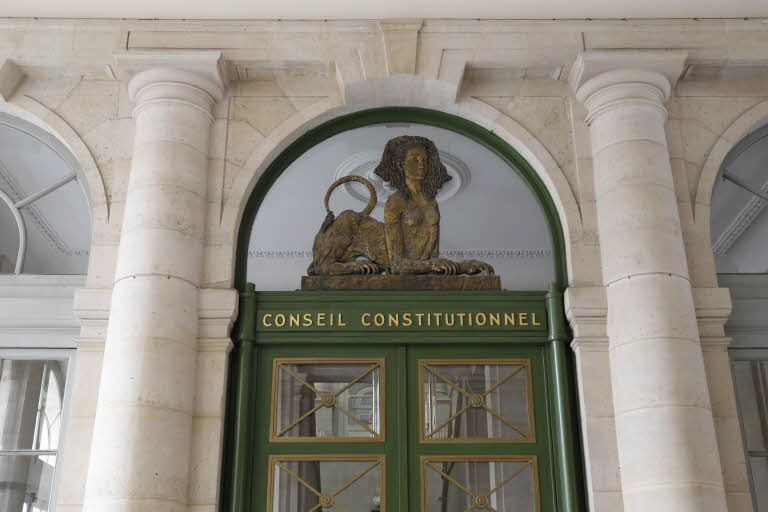
La décision du Conseil Constitutionnel vendredi soir concernant la taxe à 3% sur les dividendes de société à société tombe très mal pour le gouvernement, alors que le PLF est en plein examen parlementaire et que sa crédibilité est remise en cause par une bonne partie de l'opposition. Saisi par la société Layher, un fabricant d'échafaudages européen, le conseil constitutionnel du 29 septembre, où siégeaient notamment Laurent Fabius et Lionel Jospin, a en effet considéré que l'exonération de taxe dont bénéficiaient les entreprises "fiscalement intégrées" (celles dont la société mère détient 95% de la filiale) créait une rupture d'égalité et était donc "contraire à la Constitution". Les sages du Palais royal ont donné au gouvernement jusqu'au 1er janvier de l'an prochain pour adapter la loi. Rappelons que cette taxe, introduite en 2012 dans la loi de finance rectificative, reposait jusqu'ici sur une contribution additionnelle à l'impôt sur les sociétés, "réalisée au titre des montants distribués à leurs associés ou actionnaires", et correspondait à 3% des montants distribués. Mais, seules les filiales de maisons mères étrangères y étaient soumises depuis quatre ans, contrairement donc aux entreprises où la société mère payait l'impôt sur les sociétés pour l'ensemble du groupe.
Le gouvernement a donc trois mois pour trouver une solution et le sujet s'annonce dores et déjà très délicat. De deux choses l'une : soit l'exonération est supprimée, ce qui représenterait une recette fiscale supplémentaire bienvenue pour l'exécutif qui peine à boucler son budget. L'an dernier, la taxe sur les dividendes avait rapporté près de 2,15 milliards d'euros selon les calculs de Bercy. Mais le gouvernement risque du même coup de se mettre à dos la plupart des grands groupes français particulièrement pénalisés par la décision et qui avaient d'ailleurs également déposé un recours auprès du Conseil d'Etat au printemps dernier. Soit l'exonération est étendue à toutes les entreprises et l'exécutif perd donc plus de 2 milliards d'un coup. Afin de rassurer les deux parties, le ministère des finances a d'ailleurs annoncé qu'il ne souhaitait pas "que les entreprises se retrouvent avec une charge supplémentaire, ni que l'Etat perde une recette". Il va donc lui falloir trouver un compromis pour respecter la Constitution et ne pas plomber les recettes publiques de l'an prochain.
Il pourrait également attendre la décision de la Cour de justice de l'Union européenne, qui doit rendre son jugement sur le sujet en début d'année prochaine. En mars 2015 en effet, la Commission européenne avait lancé une procédure d'infraction contre ce prélèvement de 3% après avoir été saisie par l'Association française des entreprises privées (AFEP): la commission avait effectivement posé la question de la compatibilité d'une telle taxe avec la directive européenne sur les relations entre les sociétés mères et leurs filiales. "L'article 4 de la directive impose que les dividendes reçus des filiales européennes ne doivent pas être imposés ou, s'ils le sont, seulement sur une quote-part qui ne doit pas excéder 5% des dividendes distribués", expliquait à l'époque au Figaro Bruno Knadjian associé au cabinet Hogan Lovells. Or en France, où les dividendes reçus des filiales sont imposés sur une quote part de frais et charges de 5%, ce plafond est déjà atteint. Avec le nouvel impôt de 3%, les entreprises étaient donc plus taxées que les 5% autorisés par Bruxelles. Il est donc plus que probable que la Cour de Justice européenne condamne la France en janvier prochain. Le gouvernement pourrait toutefois attendre le verdict de la CJUE avant de proposer un arrangement au texte et ainsi tenter de gagner du temps avant les élections du printemps. D'autant que la mesure instaurée en 2012 par la gauche a une portée politique importante puisqu'elle visait à favoriser les investissements plutôt que les actionnaires.
Si la CJUE sanctionne la France en janvier prochain, la facture pourrait en tout cas être très lourde : si les entreprises taxées en 2013 et 2014 ne devraient a priori pas être remboursées, à moins d'avoir déposé des dossiers de réclamation avant la fin 2015 auprès du Fisc, celles taxées en 2015 pourraient obtenir le remboursement, soit 2,15 milliards au total... Il vaudrait donc mieux que le gouvernement se hâte de trouver une solution intermédiaire conforme au droit européen, à la Constitution et aux contraintes budgétaires fixées dans le PLF 2017.
Reproduction et diffusion interdites sans autorisation écrite