

Macro-économie / Taux / Macro-économie
Macro-économie / Taux
Macro-économie
Fed : Janet Yellen affronte-t-elle vraiment une mini-révolte interne?
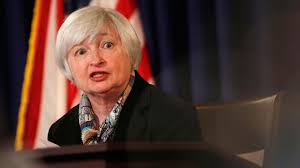
Alors que la route paraissait toute tracée en début d’année – une première hausse des taux depuis la crise, quatre en vue en 2016 -, Janet Yellen a brouillé les pistes lors de sa conférence de presse de mars, puis à l’occasion de son intervention à l’Economic Club de New York la semaine dernière, avec un discours très accommodant et le retour à deux hausses seulement en 2016. Les minutes liées à la dernière réunion du comité de politique monétaire mi-mars ont confirmé ce point de vue : face à des données contrastées et surtout à un contexte économique et financier global en demi-teinte, les membres ont en grande majorité (neuf contre un) renoncé à relever les taux en mars, mais ont aussi estimé que le faire lors de la prochaine réunion en avril donnerait un sentiment d’ « urgence inappropriée ».
Cette publication n’offre pas de réelle surprise dans la mesure où Janet Yellen avait annoncé la couleur dans son discours. Mais depuis, des voix dissonantes de membres de la Fed se sont faites entendre, ce qui laissait imaginer une « mini-révolte » au sein de l’institution. Quelques jours après la traditionnelle conférence de presse de la présidente, pas moins de cinq présidents, dont James Bullard (Saint-Louis), John Williams (San Francisco) et Dennis Lockhart (Atlanta) avaient publiquement suggéré une hausse des taux en avril, créant un sentiment de confusion sur l’orientation de l’institution. Si les marchés et surtout le Congrès prônent une plus grande transparence de la Fed, trop de déclarations publiques semblaient desservir la cohérence du propos de la Banque centrale.
En réalité, il semblerait que les marchés aient réagi de manière très (trop ?) brutale au discours de Janet Yellen. Celle-ci a laissé entendre qu’elle pourrait attendre d’avoir de vraies certitudes sur la reprise mondiale et le retour au seuil de 2% d’inflation avant d’agir à nouveau. De fait, ses dernières paroles ont fait chuter lourdement le dollar, au plus bas depuis octobre dernier face à l’euro, et a stoppé net les sorties de capitaux qui ébranlaient les monnaies des pays émergents. A cela s’ajoute la stabilisation des matières premières, pétrole en tête, avec le Brent qui se rapproche des 40 dollars contre un point bas à 30 dollars en janvier. Tout cela est de bon augure pour la production manufacturière et les exportations, qui pourraient faire décoller l’économie US et les émergents cette année.
Si la baisse du dollar a été un bain de jouvence pour certains, plusieurs membres de la Fed jugent que le marché, qui ne table plus que sur une voire zéro hausse de taux cette année, a interprété de façon exagérée ses propos, et cherchent à corriger le tir. Ainsi dans un discours prononcé lundi, Eric Rosengren, président de la Fed de Boston, a insisté sur la baisse de la volatilité et des risques externes qui pourraient venir entacher la reprise US. Et d’estimer que la Fed pourrait relever ses taux plus tôt qu’attendu par le marché. Dans le même sens, John Evans, de la Fed de Chicago, a indiqué hier que les marchés financiers, qui anticipent un risque de 20% de détérioration de la situation, étaient plus pessimistes que la Fed sur les probabilités de relèvement des taux. Et a confirmé un scénario de deux hausses en 2016. Les investisseurs, qui ont fait grimper les marchés et encore baisser le dollar post-publication des minutes, ne semblent pour l’instant pas très réceptifs. Ou bien n’ont-ils pas envie d’écouter ces trouble-fête.
Reproduction et diffusion interdites sans autorisation écrite