

Macro-économie / Taux / Macro-économie
Macro-économie / Taux
Macro-économie
Janet Yellen répare les pots cassés de la réunion de septembre
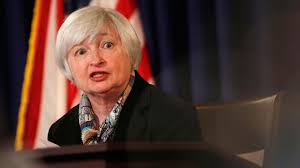
Mohamed El-Erian, le chef économiste d’Allianz, a utilisé la métaphore du code de la route pour expliquer le message adressé par la Fed, après sa réunion de politique monétaire d’octobre. « En début d’année, les feux (internes et externes) étaient au vert et elle n’a pas agi. En septembre, le feu de la situation extérieure était rouge. Aujourd’hui, les deux feux sont oranges et elle se garde la possibilité de remonter ses taux en décembre », a-t-il commenté sur CNBC.
Car dans son communiqué, la Réserve Fédérale s’est montrée plus faucon qu’anticipé. Si elle a reconnu un ralentissement des créations d’emplois après les mauvais chiffres de septembre, elle estime que le marché de l’emploi s’améliore globalement et que les surcapacités diminuent. Du côté de l’inflation, les prévisions sont encore légèrement inférieures à l’objectif de 2% mais l’institution semble de plus en plus prête à s’en accommoder, tant qu'elle reste bien orientée. Surtout, elle a largement remis en perspective les inquiétudes sur la détérioration de l’économie mondiale et des marchés financiers, tout en assurant qu’elle continuait à les suivre de près.
En outre, elle a fait un pas de plus vers la normalisation monétaire en mentionnant explicitement qu’elle pourrait se décider dès décembre, en fonction de deux critères : le marché de l’emploi et l’inflation. Ce changement de syntaxe est important car il démontre que le scénario central est désormais celui d’une hausse des taux, et la question est plutôt ce qui pourrait l’empêcher d’agir. Janet Yellen et ses confrères ont semble-t-il fait marche arrière après avoir employé un ton très prudent en septembre, où ils jugeaient que les contraintes extérieures pourraient perturber son calendrier. Un discours qui avait surpris et déplu les investisseurs, qui ne semblaient plus trop savoir sur quel pied danser et dont une majorité pariait sur une hausse des taux en 2016.
La Fed a désormais remis les pendules à l’heure, et également précisé que ce sont bien les indicateurs internes qui prévaudront en fin d’année. Les économistes sont donc unanimes : les deux prochains rapports sur l’emploi seront déterminants pour juger de la nécessité ou non de relever le prix de l’argent pour la première fois depuis plus de huit ans. La banque centrale US semble également ne pas se laisser influencer par la divergence des politiques monétaires dans le monde, la BCE et la Banque du Japon étant lancées en plein assouplissement monétaire avec un QE.
Quoi qu’il en soit, ce n’est pas ce premier geste, mais bien le rythme du resserrement monétaire, très graduel, qui est important. Janet Yellen l’a déjà martelé à plusieurs fois dans ses conférences de presse mais aura probablement à cœur de confirmer ce point de vue lors de sa première hausse de taux. D’autant qu’après les publications de résultats trimestriels en demi-teinte et le rebond important du dollar après ce communiqué (l’euro est tombé à 1,09 dollar contre 1,13 dollar il y a une semaine), la Fed aura pour mission de soutenir ses corporates dans un environnement beaucoup plus challenging pour leur compétitivité.
Reproduction et diffusion interdites sans autorisation écrite