

Publications, Résultats / EuroAPI
Publications, Résultats
EuroAPI
Euroapi n’a toujours pas touché le fond / Le spécialiste des principes actifs tente encore de stabiliser son modèle
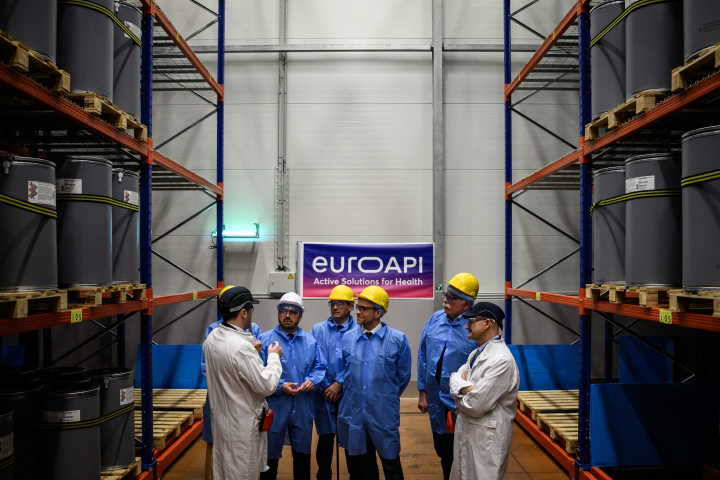
Qu’est-il encore arrivé à Euroapi pour que l’action du spécialiste des principes actifs pharmaceutiques (API, pour Active Pharmaceutical Ingredients) plonge de 27 % mercredi à la Bourse de Paris ? Pour mesurer l'ampleur du naufrage, il faut se souvenir que le titre s'était introduit sur Euronext en mai 2022 à 12 euros, soit une capitalisation de 1,1 milliard d'euros, lors d'un spin-off par lequel Sanofi avait distribué environ 58 % du capital à ses actionnaires. Il vaut désormais près de dix fois moins.
Prèsque quatre ans plus tard, la publication des résultats 2025 et, surtout, les perspectives annoncées pour 2026 ont ravivé les doutes sur la capacité du groupe à stabiliser son modèle industriel dans un environnement qui s'est durci.
La contraction des ventes se poursuit
Les comptes publiés témoignent d’un exercice encore marqué par un recul de l’activité. Le chiffre d’affaires s’est établi à 848,2 millions d’euros, en baisse de 7 % sur un an, sous l’effet notamment du recul des ventes à Sanofi, toujours le premier client du groupe. Celles-ci ont chuté de 26,4 % en 2025, reflétant à la fois des effets de base défavorables et une contraction des volumes sur certaines molécules. Dans le même temps, les ventes auprès des autres clients progressent de 9,7 %, signe que la diversification engagée depuis la scission commence à produire certains effets.
« Nos équipes se sont battues sur tous les fronts pour protéger notre position de marché dans un environnement de plus en plus concurrentiel », a expliqué le directeur général David Seignolle lors de la présentation des résultats. « Même si le chiffre d’affaires était sous pression, nous avons continué à progresser sur tout ce qui est sous notre contrôle. »
Malgré la contraction des volumes, Euroapi est parvenu à améliorer sa rentabilité opérationnelle ajustée : le Core Ebita atteint 66,2 millions d’euros, soit une hausse de plus de 30 % par rapport à 2024, avec une marge de 7,8 %. Une progression qui tient principalement aux mesures de réduction des coûts engagées dans le cadre du plan de transformation FOCUS-27. « Tout cela reflète un réel renforcement de notre discipline sur les coûts dans l’ensemble des fonctions », a insisté le dirigeant.
Pour autant, le groupe affiche toujours une perte nette importante, de 211 millions d’euros, notamment en raison de dépréciations d’actifs liées à la révision des perspectives de certaines activités, en particulier le projet d’extension des capacités de production de vitamine B12, abandonné face à la pression concurrentielle.
Le prix de la rationalisation du portefeuille
Mais au-delà des chiffres de 2025, c’est surtout la trajectoire annoncée pour 2026 qui nourrit l’inquiétude. Euroapi prévoit désormais un recul d’environ 10 % de son chiffre d’affaires à périmètre comparable. Cette baisse reflète en grande partie les décisions prises par le groupe lui-même dans le cadre de la rationalisation de son portefeuille de produits. « Les API arrêtées représentaient environ 70 millions d’euros de chiffre d’affaires en 2025 », a indiqué David Seignolle. « Cela signifie entre 55 et 60 millions d’euros d’impact négatif en 2026, que nous avons nous-mêmes décidé. »
L’essentiel du nouveau choc attendu sur les ventes découle donc du recentrage stratégique visant à abandonner certaines molécules jugées peu différenciées. Le groupe cherche à réduire son exposition aux segments d’APIs les plus commoditisés, où la pression concurrentielle s’intensifie. Des tensions particulièrement visibles dans les petites molécules génériques, où la concurrence asiatique tire les prix vers le bas. Et qui expliquent donc certaines décisions industrielles, comme l’arrêt du projet de vitamine B12 ou la réorganisation progressive du portefeuille de produits.
Le relais de croissance se fait attendre
Le deuxième pilier de cette transformation concerne l’activité de développement et de production pour compte de tiers, le CDMO. Longtemps présenté comme un moteur de croissance potentiel, ce segment progresse moins vite qu’espéré. Le nombre de projets actifs est tombé à 39 en 2025, contre 58 un an plus tôt, sous l’effet notamment de l’arrêt de certains contrats commerciaux.
Face à cette évolution, Euroapi cherche désormais à repositionner cette activité sur des projets plus avancés et à plus forte valeur ajoutée. « Nous allons recentrer l’activité CDMO sur des clients stratégiques et sur des molécules complexes », a expliqué David Seignolle, citant notamment les peptides et les oligonucléotides, des ingrédients utilisés dans certaines nouvelles générations de médicaments, comme axes prioritaires.
Le plan stratégique face à la réalité du marché
Dans ce contexte, la transformation engagée depuis deux ans apparaît comme un chantier encore loin d’être achevé. Le plan FOCUS-27 a déjà conduit à la cession du site de Haverhill, une usine de production d’ingrédients pharmaceutiques au Royaume-Uni, à la réduction de plusieurs centaines de postes et à une rationalisation du portefeuille de produits. Mais les dirigeants reconnaissent que l’environnement a évolué plus vite que prévu.
Le groupe dispose certes encore de quelques marges de manœuvre : une position de trésorerie nette positive de 68,2 millions d’euros et une enveloppe d’aides publiques pouvant atteindre 140 millions d’euros dans le cadre du projet européen PIIEC Med4Cure, un programme destiné à soutenir la relocalisation et l’innovation dans la production pharmaceutique en Europe. Ces éléments offrent un répit financier, sans résoudre l’équation centrale.
Reproduction et diffusion interdites sans autorisation écrite