

Sur les marchés
Sur les marchés
Iran : la guerre courte reste la thèse centrale des marchés / Mais la remontée du pétrole ravive le risque inflationniste
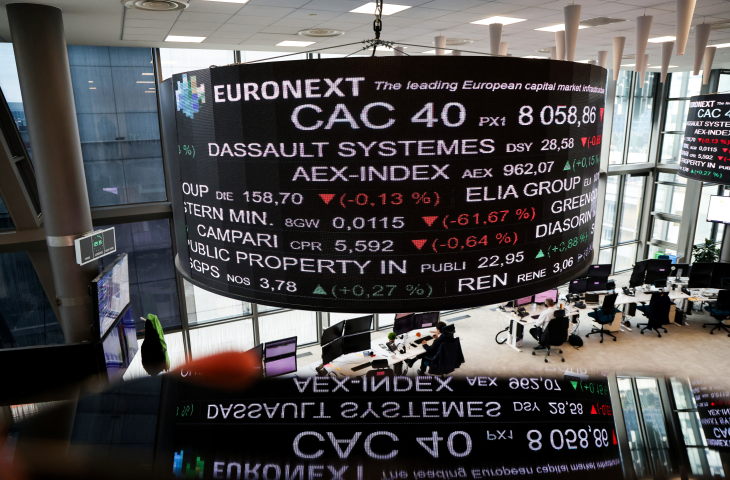
Un doute commence à poindre sur les marchés. Si les places européennes avaient relativement bien résisté lundi, au lendemain des frappes conjointes américano-israéliennes baptisées « Fureur épique » et « Lion rugissant », la séance du mardi a dissipé l’illusion d’une immunité, y compris outre-Atlantique. Après un recul limité de 1,65 % lundi, l’indice paneuropéen Stoxx Europe 600 a lourdement chuté de 3,4 % mardi. À Paris, le CAC 40 accuse une baisse de 3,48 % à la clôture, à 8 101,95 points. Sur les quarante valeurs de l’indice, une seule a terminé dans le vert, Capgemini (+ 2,84 %), tandis que les replis les plus marqués touchent Kering (-6,4 %), Legrand (-6 %), Saint-Gobain (-5,7 %), Engie (-5,6 %), Schneider Electric (-5,3 %), Société Générale (-4,9 %), Unibail-Rodamco-Westfield (-4,7 %), L'Oréal (-4,5 %), ou encore Crédit Agricole (-4,4 %).
Ailleurs en Europe, le DAX allemand a perdu 3,6 %, l’IBEX espagnol a dévissé de 4,4 %, le FTSE MIB a abandonné 3,9 % à Milan. Les replis demeuraient un peu plus modérés pour l’AEX à Amsterdam (-2,4 %) et le FTSE 100 à Londres (-2,8 %). À mi-séance aux États-Unis, le mouvement restait plus mesuré mais clairement orienté à la baisse, le Dow Jones cédant 1,4 %, le S & P 500 1,3 % et le Nasdaq 1,4 %. Sans relever d’une panique, la réaction ne relevait plus non plus de l’indifférence observée la veille, lorsque le Dow Jones n’avait perdu que 0,15 % tandis que le S & P 500 progressait de 0,04 % et le Nasdaq de 0,36 %.
À ce stade, le scénario dominant reste celui d’un choc contenu. Chez Pictet, on fait le parallèle avec « la guerre des 12 jours de juin 2025 : un conflit militaire à forte intensité mais des conséquences économiques faibles ». La maison juge en particulier que la menace récurrente sur le détroit d’Ormuz releve largement du bruit de marché, la probabilité d’un blocage effectif étant « faible » et techniquement complexe. L’étude de référence de Guidolin et La Ferrara, analysant vingt-huit conflits internationaux, conforte d’ailleurs ce biais : dans une large majorité des cas, les guerres n’ont eu qu’un effet proche de zéro sur les actions, et après une phase de forte volatilité, les prix des matières premières ont tendance à revenir rapidement à leur moyenne d’avant-conflit.
Et si les marchés sont davantage entrés dans cette phase de volatilité initiale mardi, c’est aussi parce que cette grille de lecture optimiste se heurte à une réalité plus rugueuse. « Malgré la supériorité militaire des États-Unis et d’Israël, l’issue de cette guerre est très incertaine, comme le chemin pour arriver à sa fin. On sait que toutes les guerres finissent un jour. Mais leur durée et les dégâts qu’elles peuvent créer sont les critères essentiels pour mesurer les conséquences sur l’économie mondiale et les marchés », résume LBP AM, pointant l’angle mort de la durée. D’autant que Donald Trump, lors de ses dernières déclarations, n’exclut plus d’envoyer des troupes au sol pour s’assurer d’un changement de régime à Téhéran, une inflexion qui contredirait ses promesses de campagne et fragiliserait le Parti républicain à l’approche des midterms de novembre.
Pour les marchés comme pour l’économie, le principal vecteur de propagation reste l’énergie. En deux séances, le Brent de mer du Nord a gagné environ 13 dollars pour atteindre à présent 83,50 dollars, tandis que le WTI a pris 12 dollars à 76,85 dollars. Le marché redoute qu’une perturbation durable de l’offre ravive les tensions inflationnistes et complique la tâche des banques centrales. LBP AM note déjà que « les taux longs américains ont gagné plus de 10 points de base », le rendement du Trésor à dix ans atteignant 4,098 %, son plus haut niveau depuis plus d’une semaine, reflet à la fois de l’effet inflationniste du pétrole et des inquiétudes budgétaires liées à un possible effort militaire accru. Une complication supplémentaire pour des banques centrales déjà mises à l’épreuve par les pressions inflationnistes induites par les droits de douane américains : selon les données compilées par LSEG, les investisseurs repoussent désormais l’hypothèse d’une première baisse de taux de 25 points de base de la Fed de juillet à septembre.
Dans ce contexte, la prudence s’impose chez les gérants. Chez Tikehau Capital, au sein des fonds liquides gérés par Tikehau Investment Management, on souligne que « les valorisations sont dans l’ensemble élevées […] et la nervosité reste palpable ». Le groupe indique avoir déjà réduit le bêta de ses portefeuilles et se dit « sélectif et patient », prêt à redevenir acheteur uniquement en cas de correction plus marquée.
À ce stade, c’est le baril qui dicte le calendrier. Tant que le Brent reste en deçà de 90 dollars, la thèse du choc absorbable tient. Au-delà, et a fortiori dans le scénario d’une quasi-fermeture d’Ormuz que LBP AM chiffre à 100 dollars le baril, la géographie des perdants sur les marchés se redessinera bien plus brutalement que ce que la séance de mardi a laissé entrevoir.
Reproduction et diffusion interdites sans autorisation écrite