

Politique européenne
Politique européenne
Omnibus : le Conseil de l’Union européenne acte le moins de paperasse pour les entreprises / Les nouveaux cadres CSRD et CS3D publiés au Journal officiel bientôt
Bonne nouvelle pour les entreprises. Le Conseil de l’Union européenne vient d’approuver la simplification des exigences de reporting sur la durabilité (directive CSRD) et de diligence raisonnable (CS3D) dans le cadre du paquet Omnibus voulu par la Commission européenne. Pour mémoire, celui-ci, lancé il y a un an, vise à réduire la complexité administrative des entreprises dans leurs obligations de reporting dans le but de renforcer leur compétitivité. Un nouveau cadre qui sera publié au Journal officiel de l’Union européenne dans les prochains jours.
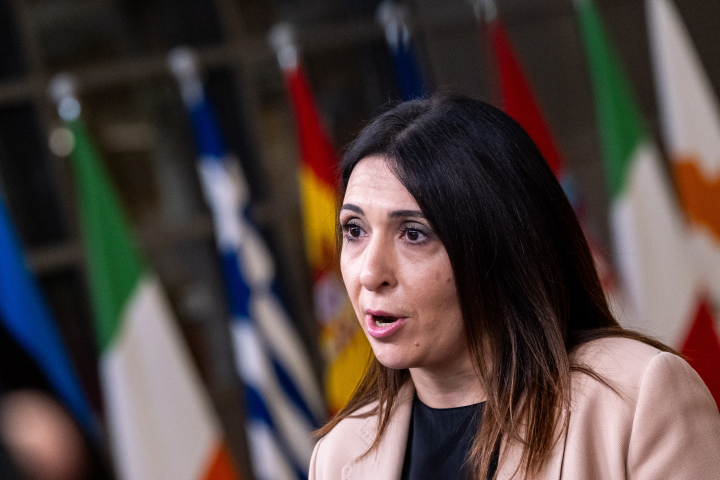
« Avec la décision d’aujourd’hui, nous tenons notre engagement pour une Union européenne plus compétitive. Grâce au paquet adopté, nous réduisons les charges inutiles et disproportionnées pesant sur nos entreprises, grâce à des règles plus simples, plus ciblées et plus proportionnées, tant pour nos entreprises que pour nos citoyens. Pour une Union plus autonome, ce qui signifie aussi une Union plus compétitive », s’est félicitée Marilena Raouna, vice-ministre des affaires européennes de la République de Chypre, le pays ayant pris la présidence de l’Union européenne le 1er janvier dernier.
Ainsi, la portée de la directive CSRD est réduite, en relevant ses seuils aux entreprises comptant plus de 1 000 employés et dépassant 450 millions d’euros de chiffre d’affaires net annuel. Concernant les entreprises-tiers, les nouvelles exigences ne s’appliqueront qu’aux entreprises ayant un chiffre d’affaires net supérieur à 450 millions d’euros pour l’entreprise mère au sein de l’UE et un chiffre d’affaires généré de plus de 200 millions d’euros pour la filiale ou la succursale. Elle prévoit en outre désormais une exemption de transition pour les entreprises qui devaient commencer à déclarer à partir de l’exercice financier 2024 et qui sont hors du champ d’application pour 2025 et 2026.
Concernant la directive CS3D sur le devoir de vigilance, seules les entreprises comptant plus de 5 000 employés et dépassant 1,5 milliard d’euros de chiffre d’affaires net y seront soumises. Pour identifier et évaluer les impacts négatifs de leurs activités, ces dernières pourront se concentrer sur les domaines de leur chaîne d’activités où les impacts négatifs réels et potentiels sont les plus susceptibles de survenir, en priorisant les partenaires commerciaux directs. Elles seront aussi censées concentrer leurs efforts sur les informations raisonnablement disponibles.
Surtout, et pour permettre un soulagement significatif de cette obligation, le plan de transition a été supprimé, tout comme le régime de responsabilité harmonisé de l’Union européenne. Reste que les entreprises seront responsables au niveau national en cas de non-application correcte des règles, la nouvelle version de la CS3D prévoyant un plafond maximal de 3 % du chiffre d’affaires net mondial de l’entreprise. Rappelons que la France plaidait depuis un an pour la suppression pure et simple de cette directive. Elle aura désormais jusqu’au 26 juillet 2028 pour la transposer, sachant qu’un devoir de vigilance existe déjà sur le sol national.
Reproduction et diffusion interdites sans autorisation écrite