

Publications, Résultats / Kering
Publications, Résultats
Kering
Kering teste la thèse du point bas / Une amélioration encore fragile
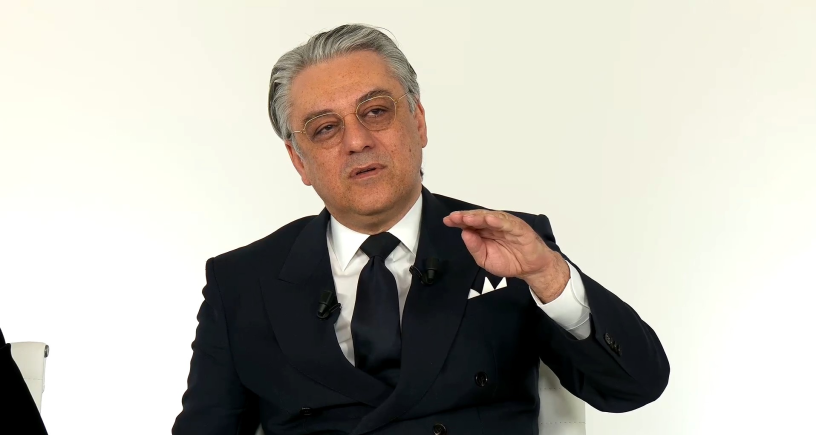
À la lecture d'un cours de Bourse en hausse de près de 10 % mardi après-midi, l’impression pourrait être celle d’une publication de résultats particulièrement solide du numéro deux français du luxe. La réalité est plus nuancée. Les comptes présentés par le groupe, dirigé depuis la mi-septembre 2025 par Luca de Meo, traduisent certes des progrès tangibles. Mais alors que les publications de résultats décevantes liées à la faiblesse de Gucci s’enchaînent peu ou prou depuis 2022, il n’est pas illogique que la première inflexion positive suscite une réaction enthousiaste. Une réaction dont l’ampleur tient, à ce stade, autant à la psychologie qu’aux fondamentaux.
Sur ce terrain, le discours volontariste du nouveau directeur général joue forcément un rôle clé. « 2025 a été un tournant, non pas à cause des chiffres, mais à cause des décisions que nous avons commencé à prendre », a déclaré Luca de Meo, s’exprimant mardi devant investisseurs et analystes.
Le dirigeant n’élude pas la faiblesse de l’exercice écoulé. « Bien sûr, 2025 n’a pas été l’année que nous voulions. Je pense qu’elle n’a pas reflété le plein potentiel de Kering. Nous le savons tous ici. » Mais il insiste sur la rupture engagée dans la seconde moitié de l’année : « Ce qui compte, c’est notre réponse. Rapide, disciplinée et sans concession. Depuis le second semestre de l’année, nous avons pris des décisions de manière résolue pour remettre le groupe sur la bonne trajectoire. » Une inflexion qu’il qualifie lui-même de point bas du cycle : « Ces résultats ne sont pas à la hauteur de nos ambitions, mais ils marquent le point bas du cycle et les premières étapes du redressement que nous avons engagé. »
Des signaux plus favorables en fin d’année
Les chiffres publiés viennent étayer cette lecture. Le chiffre d’affaires 2025 atteint 14,7 milliards d’euros, en recul de 10 % en comparable, mais le quatrième trimestre marque un net ralentissement du recul, limité à 3 % en comparable, traduisant une amélioration séquentielle tangible. Le résultat opérationnel courant s’établit à 1,6 milliard d’euros, pour une marge de 11,1 %, nettement inférieure aux standards historiques du groupe mais stabilisée en fin d’exercice. « Ce niveau de chiffre d’affaires reflète le point bas du cycle, et amorce le rebond », souligne le directeur général.
La photographie par maisons illustre les déséquilibres persistants. Gucci, qui représente plus de 40 % du chiffre d'affaires consolidé, reste au cœur des préoccupations. La marque affiche un chiffre d'affaires de 6 milliards d'euros en 2025, en baisse de 22 % en publié et de 19 % en comparable. Au quatrième trimestre, le recul se réduit à 10 %, une amélioration attribuée notamment au lancement de la collection La Famiglia, présentée en septembre 2025 et déployée progressivement en boutique depuis début janvier. Le résultat opérationnel courant de Gucci s'établit à 966 millions d'euros, pour une marge opérationnelle de 16,1 %, en recul de 4,9 points.
Yves Saint Laurent affiche une relative résilience avec un chiffre d'affaires de 2,6 milliards d'euros, en baisse limitée de 6 % en comparable. La maison parvient à stabiliser ses ventes au quatrième trimestre en comparable, portées par la nouvelle progression trimestrielle enregistrée en Amérique du Nord et par un retour à la croissance en Europe de l'Ouest. La marge opérationnelle courante se maintient à 20,0 %, grâce à des mesures d'optimisation des coûts qui compensent l'effet de levier négatif.
Bottega Veneta tire la performance
Bottega Veneta s’impose comme la principale locomotive du groupe. La maison affiche un chiffre d’affaires de 1,7 milliard d’euros, en progression de 3 % en comparable sur l’année, et atteint, au quatrième trimestre, son niveau historique le plus élevé. La dynamique repose notamment sur le réseau en propre, en hausse de 5 % sur le trimestre, porté par l’Amérique du Nord et le Moyen-Orient, tandis que le Japon a renoué avec la croissance. La marge opérationnelle atteint 15,6 %, en amélioration de 0,7 point.
À l’échelle du groupe, la performance reste toutefois contrainte avec un résultat opérationnel courant en baisse de 33%, à 1,6 milliard d’euros, pour une marge de 11,1 %, contre 14,5 % l’année précédente. Le résultat net récurrent des activités poursuivies, part du groupe, ressort à 532 millions d’euros, mais bascule dans le rouge à hauteur de 29 millions d’euros une fois intégrés les éléments non courants, principalement liés « aux mesures d’optimisation et de restructuration », ainsi qu’à l’amende de 119,7 millions d’euros infligée par la Commission européenne pour des pratiques commerciales passées de Gucci.
La génération de trésorerie demeure en revanche robuste. Le cash-flow libre opérationnel atteint 4,4 milliards d’euros, dont 2,1 milliards issus d’opérations immobilières à Paris, New York et Tokyo. Cette performance a permis de ramener l’endettement financier net à 8 milliards d’euros au 31 décembre 2025, en baisse de 2,5 milliards sur un an. « Cela démontre notre engagement envers un profil financier solide », a souligné Armelle Poulou, la directrice financière.
Une feuille de route très attendue
Le conseil d’administration a proposé un dividende ordinaire de 3 euros par action, dont un acompte de 1,25 euro a déjà été versé le 15 janvier 2026. Un dividende exceptionnel de 1 euro par action sera également soumis au vote des actionnaires, en lien avec la cession de Kering Beauté à L’Oréal, dont la finalisation est attendue au premier semestre 2026. Un signal toutefois diversement apprécié. « Si le dividende spécial peut être perçu positivement par le marché comme un signal, certains investisseurs pourraient toutefois s’interroger sur la nécessité de distribuer des liquidités supplémentaires dans ce contexte », relèvent les analystes d’UBS.
Pour 2026, Luca de Meo affiche des ambitions claires, tout en reconnaissant un environnement encore incertain. « Une année durant laquelle nous visons à retrouver la croissance et à améliorer nos marges, bien sûr, étape par étape », a-t-il indiqué. La priorité est donnée à l’exécution et à la structuration des maisons, alors que le Capital Markets Day du 16 avril 2026 doit préciser la feuille de route du groupe. Au cœur de la transformation, le directeur général mise sur « une organisation plus légère et plus agile, soutenue par une plateforme groupe solide, rassemblant l’excellence industrielle, l’expertise client, la technologie et l’IA, la durabilité et les fonctions support, tous alignés derrière le même objectif ». Une plateforme centrale conçue pour donner aux maisons « l’échelle, la clarté et les capacités dont elles ont besoin pour se concentrer sur ce qui crée de la vraie valeur. Désirabilité, savoir-faire artisanal et dynamique du chiffre d’affaires ».
Luca de Meo donne rendez-vous au marché : « Le 16 avril, nous montrerons de l’ambition, mais une ambition que nous pouvons concrétiser, avec humilité, avec intensité, et avec la détermination qui caractérise un véritable challenger. »
Reproduction et diffusion interdites sans autorisation écrite