

Publications, Résultats / Sanofi / Paum Hudson
Publications, Résultats
Sanofi / Paum Hudson
Sanofi tient ses objectifs et prépare la suite / Le redressement de la R&D se jouera dans les deux ans
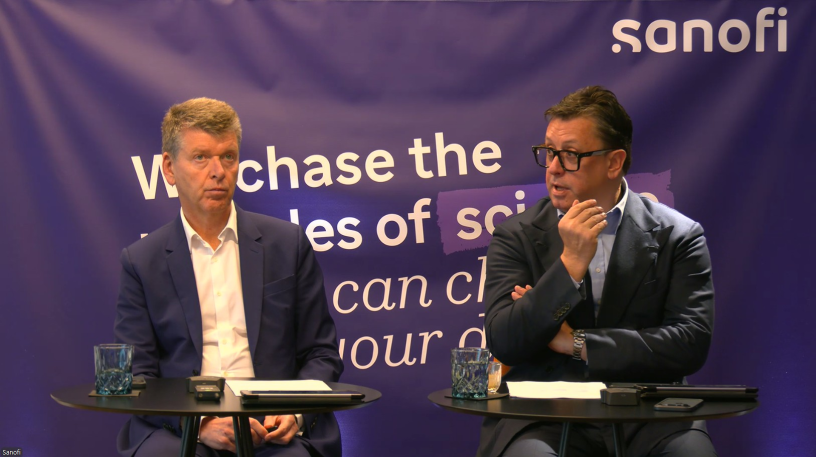
« 12 % de croissance sur l’ensemble du groupe, près de 30 % sur Dupixent. » En présentant jeudi les résultats financiers de Sanofi, Paul Hudson, son directeur général, a fait valoir la dynamique de croissance portée par ses principaux moteurs, au premier rang desquels Dupixent, son médicament phare en immunologie indiqué notamment dans la dermatite atopique, l’asthme ou certaines maladies inflammatoires, ainsi que par la montée en puissance de médicaments lancés plus récemment.
Les comptes traduisent une exécution solide, avec des performances légèrement supérieures aux attentes du marché. Au quatrième trimestre, les ventes ont atteint 11,3 milliards d’euros, en hausse de 13,3 % à taux de change constants, soit un niveau un peu au-dessus du consensus, porté notamment par une contribution plus forte qu’anticipé de Dupixent et par une saison grippale dynamique. Le résultat opérationnel des activités ressort à 2,34 milliards d’euros et le BPA des activités à 1,53 euro, lui aussi légèrement supérieur aux anticipations. La progression du résultat opérationnel dépasse celle du chiffre d’affaires, signe d’un effet de levier toujours présent sur la marge brute, malgré l’augmentation des dépenses de R & D et des frais commerciaux destinés à soutenir les lancements.
La montée en régime des nouveaux traitements
Lors de la présentation devant les analystes, François-Xavier Roger, le directeur financier, a insisté : « Nous avons eu un trimestre très solide, avec des ventes en hausse de 13 % et un BPA en hausse de 27 %, une performance vraiment remarquable ». Sur l’ensemble de l’année, le chiffre d’affaires atteint 43,6 milliards d’euros, en croissance de 9,9 % à changes constants, tandis que le BPA des activités progresse de 15 %. « Nous étions tout en haut de notre guidance, c’est donc toujours satisfaisant de voir que nous tenons nos engagements. », a-t-il ajouté.
Sur le plan commercial, Dupixent demeure donc le premier moteur. Avec 4,2 milliards d’euros de ventes au quatrième trimestre et 15,7 milliards sur l’année, le médicament continue d’étendre sa pénétration dans ses indications et ses géographies. « À ce stade, presque neuf ans après le début de son cycle de croissance, afficher une croissance de cette ampleur, proche de 30 % en 2025, en dit long sur notre capacité à exécuter et à développer les marchés. », a souligné Paul Hudson. Et le dirigeant de mettre aussi en avant l’effet thérapeutique du produit et son impact concret pour les patients : « Bien plus d’un million de patients ont été aidés face à des maladies très difficiles et très invalidantes. »
Autour de ce pilier, les lancements récents prennent davantage d’épaisseur. ALTUVIIIO, indiqué dans l’hémophilie A, franchit le seuil du milliard d’euros de ventes annuelles. « ALTUVIIIO a aussi été un blockbuster en 2025. » Ayvakit, dans certaines tumeurs gastro-intestinales rares, Sarclisa dans le myélome multiple et Xenpozyme dans une maladie génétique rare de surcharge lysosomale (trouble métabolique lié à l’accumulation de certaines substances dans les cellules) contribuent également à la croissance. En miroir, plusieurs produits établis poursuivent leur érosion sous l’effet des génériques et des biosimilaires, confirmant la transformation progressive du mix produits vers des thérapies spécialisées.
Les vaccins offrent un tableau plus nuancé. Beyfortus, destiné à protéger les nourrissons contre le virus respiratoire syncytial (VRS), subit des effets de phasage d’un trimestre à l’autre, tandis que la grippe bénéficie d’une épidémiologie favorable. « Nous avons protégé 11 millions de bébés dans le monde, dont une grande partie aux États-Unis. » souligne Paul Hudson.
Le pipeline au cœur des attentes
Au-delà de ces performances, l’attention du marché se porte surtout sur la capacité du groupe à alimenter sa prochaine vague de croissance. Comme l’écrit UBS, le pipeline de futurs produits « demeure un sujet plus important pour les investisseurs que la solide performance financière de court terme ». Les commentaires des dirigeants sur ce terrain étaient donc particulièrement attendus, d’autant que les résultats récents de l’amlitelimab dans la dermatite atopique ont laissé une impression plus contrastée.
Sanofi met en avant l’intensité de son activité clinique. Paul Hudson évoque ainsi « 12 résultats de phase 3, 15 de phase 2, 10 nouvelles molécules entrant en développement clinique et trois thérapies géniques ».
Dans le même temps, plusieurs ajustements de priorités portent concrètement sur l’arrêt ou la mise en retrait de certains programmes de phase 2, notamment pour l’amlitelimab dans l’alopécie areata (maladie auto-immune provoquant une chute de cheveux parfois sévère), la maladie cœliaque (intolérance chronique au gluten) ou la sclérodermie systémique (pathologie rare entraînant un durcissement de la peau et de certains organes). S’y ajoutent la dépriorisation de frexalimab dans le lupus (maladie auto-immune inflammatoire pouvant toucher plusieurs organes) et d’eclitasertib dans la rectocolite hémorragique (maladie inflammatoire chronique de l’intestin), ainsi que des décalages de calendrier, par exemple dans les vaccins contre la fièvre jaune.
Assumer le risque pour préparer l’après-Dupixent
Paul Hudson assume cette prise de risque scientifique. « Nous ne voulons pas simplement suivre des voies déjà tracées. Il n’y a pas de véritable percée là-dedans. » Et d’ajouter : « Quand on essaie de faire des choses qui n’ont jamais été faites, certaines ne fonctionneront pas. » Le calendrier est clair dans son esprit : « Les deux prochaines années décideront probablement si nous avons réussi le redressement de la R & D ou non. »
Dans cet équilibre entre exécution commerciale, investissement scientifique et discipline financière, les acquisitions ciblées restent un levier complémentaire. Les opérations récentes dans les vaccins en témoignent. Et pour préparer l’après-Dupixent sans précipitation, le directeur général rappelle la marge de manœuvre du groupe : « Nous avons le temps et les moyens financiers d’aller chercher de la croissance externe. »
Reproduction et diffusion interdites sans autorisation écrite