

Private Equity / Private equity / Actualité des sociétés
Private Equity
Private equity / Actualité des sociétés
Le cas General Electric, une aubaine pour le private equity
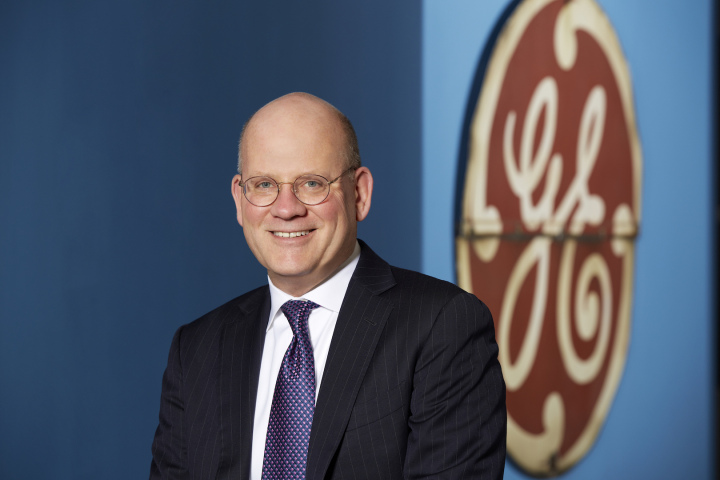
« Je sens la blessure, mes économies sont investies en actions du groupe. Mais nous savons où nous sommes, où nous voulons aller et comment y aller », avait plaidé le CEO de General Electric, John Flannery, sur CNBC. Il l’a démontré mardi, en annonçant deux mesures d’envergure pour transformer l’ancien conglomérat américain : la vente de ses parts dans le groupe de services pétroliers Baker Hughes et celle de sa filiale de santé, qui génère 19,7 milliards de dollars annuels, soit un peu moins de 20% du groupe. De quoi aussi donner des gages à l’activiste Trian, qui a misé 2,5 milliards de dollars sur le groupe en 2015 et a pour le moment enregistré de grosses pertes.
Au total, le successeur de Jeff Immelt a annoncé la cession de quatre de ses huit activités : la santé, le pétrole et gaz, l’éclairage et le transport, et souhaite se focaliser sur l’aviation, l’électricité et les énergies renouvelables. Surtout, le dirigeant veut changer la culture d’entreprise de ce vieux paquebot, d’une approche très centralisée et « top-down », vers une approche où les activités sont au centre de la stratégie. Pour mettre en œuvre cette transformation, le board a été largement remanié depuis l’arrivée du CEO en août 2017, et a fait notamment offert un siège à son activiste. Ces annonces parachèvent un chantier de grande ampleur commencé depuis près d’un an par le patron, qui a aussi donné l’exemple en supprimant la flotte de jets privés pour les hauts dirigeants. Elles ont d’ailleurs été saluées par le marché, le titre ayant clôturé en hausse de près de 8% même s’il reste en baisse de 50% sur un an.
Mais outre ce très gros morceau de la santé, General Electric cède aussi au fil de l’eau des activités périphériques, qui suscitent l’appétit du private equity, pourvu en cash mais en mal de cibles. Ainsi, Advent International a mis la main sur l’activité Distributed Power de GE, qui est spécialisé dans les turbines à gaz et autres équipements, pour 3,25 milliards de dollars. Des actifs solides, et sur lesquels les fonds peuvent bâtir un leader mondial de son segment. « Nous prévoyons d’investir substantiellement dans des zones critiques comme le portefeuille produit, le réseau de services et la digitalisation pour soutenir Distributed Power et renforcer durablement sa position de marché, a déclaré Ranjan San, managing partner d’Advent sur ce deal.
Pour le private equity donc, ces actifs de qualité représentent des cibles bien appétissantes, notamment par rapport à des groupes déjà sous LBO et que les fonds se passent de main en main, à des prix toujours plus élevés. Les carve-out industriels sont des deals complexes mais où la création de valeur est potentiellement très importante sur ces « belles endormies ». Il y a donc toutes les chances pour que les fonds aux poches pleines bataillent pour les activités de GE et des autres industriels, qui ne demandent pas mieux pour satisfaire leurs investisseurs.
Reproduction et diffusion interdites sans autorisation écrite