

Macro-économie / Taux / Macro-économie
Macro-économie / Taux
Macro-économie
Fed : le secret de polichinelle de Jerome Powell
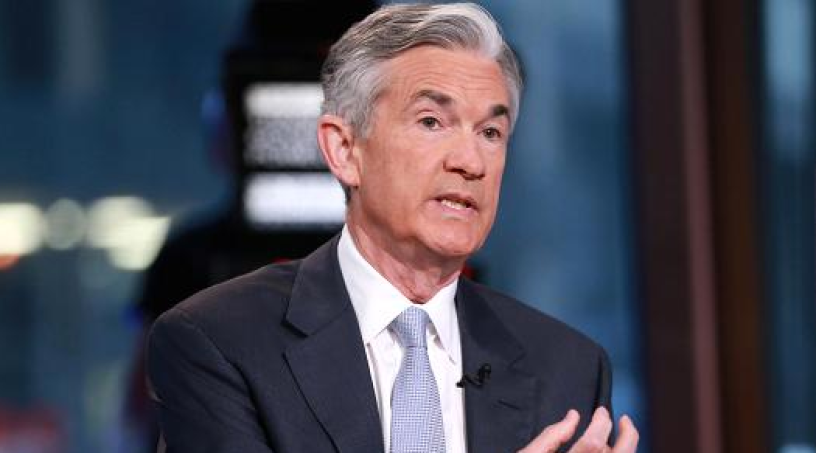
Jerome Powell a passé son baptême du feu ce mercredi, en délivrant sa première conférence de presse en tant que président de la Fed et en décidant de la sixième hausse de taux depuis la crise. Niveau style, ce dernier, qui n’est pas économiste, a donné des réponses plus brèves que sa prédécesseur Janet Yellen. Mais sur le fond, l’analyse est globalement la même : l’économie américaine s’améliore et le chômage est à un plus bas historique, mais les indicateurs d’inflation sont encore stagnants, un élément surprenant et qui rend le contexte de taux plus incertain.
La Fed a comme prévu relevé ses taux à une fourchette de 1,5% à 1,75%, grâce à un environnement économique particulièrement porteur, dans la foulée de l’élection de Donald Trump. « Les perspectives économiques se sont améliorées dans les derniers mois », a indiqué Jerome Powell lors de la conférence, des propos qui semblent plus optimistes que le texte même du communiqué, qui parlait du « niveau modéré » de la reprise. Elle a par conséquent augmenté ses objectifs de croissance pour cette année - de 2,5 à 2,7% - et pour 2019 – de 2,1% à 2,4%. L’économie américaine devrait profiter à plein de l’effet de la réforme fiscale à court terme, même si le spectre des barrières douanières pourrait assombrir le paysage si les pays concernés décidaient de représailles.
Le marché du travail est lui aussi au beau fixe, et devrait continuer à s’améliorer selon la Réserve Fédérale, qui a abaissé ses objectifs de taux de chômage à des niveaux historiquement bas : 3,8% à fin 2018 (contre 4,1% à l’heure actuelle et 3,9% en décembre), et 3,6% en 2019 et 2020 (contre 3,8 et 3,9%). La véritable problématique de la reprise de l’emploi se situe en réalité du côté des salaires car si la Fed se fie en principe à la courbe de Philips, la baisse du chômage ne s’accompagne pas de celle de l’inflation.
L’inflation reste la grande inconnue de cette expansion économique et à son tour, Jerome Powell a lui aussi exprimé sa surprise sur sa faiblesse dans le contexte actuel, mais s’est montré optimiste, indiquant qu’elle « s’approchait » de l’objectif des 2% affiché par la banque centrale. Elle devrait atteindre ce fameux seuil en 2019 selon les prévisions, mais la Fed s’est dite prête à agir avant car « relever les taux trop doucement soulèverait le risque d’un resserrement monétaire trop abrupt plus tard, ce qui pourrait mettre en péril l’expansion économique », reconnaît Jerome Powell.
Malgré cela, la Fed a décidé, et c’est peut-être le plus surprenant, de maintenir les prévisions de trois hausses de taux en 2018, même si la majorité a été courte (8 contre 7). Et cela, alors même qu’elle a simultanément relevé les taux à long terme, entre 2,75 et 3%. De deux choses l’une, donc : soit les premiers bruissements d’inflation lors des derniers rapports sur l’emploi - qui ont d’ailleurs provoqué un mouvement de panique sur les marchés le mois dernier - se confirment, et elle passera à quatre hausses de taux cette année en juin prochain. Soit elle se réserve plus de temps pour accompagner en douceur une reprise non inflationniste, mais prend le risque de ne pas pouvoir riposter en cas de retournement d’un cycle déjà très long.
Reproduction et diffusion interdites sans autorisation écrite