

Régulation / Concurrence / Régulation
Régulation / Concurrence
Régulation
Actionnariat individuel : plein phare sur les bonnes pratiques de communication des sociétés cotées
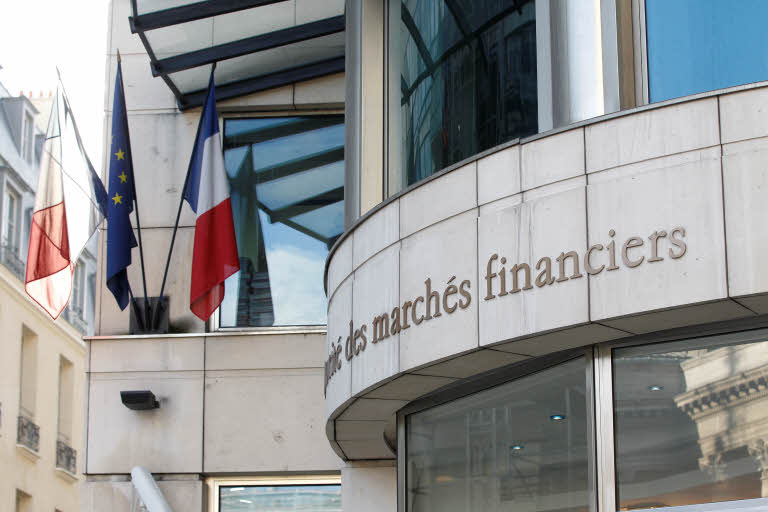
Depuis 2012, le gendarme de la Bourse n’a eu de cesse de développer des actions pour dynamiser l’actionnariat individuel. En effet, les chiffres montrent une baisse constante du nombre de Français détenant des actions en direct. Ces derniers seraient au nombre de 3,3 millions, soit moitié moins qu’en 2009. Cette évolution négative est d’autant plus problématique qu’avec l’allongement de la durée de vie, l’investissement en actions a toute sa place dans les solutions d’épargne. Pour tenter de redresser la barre, l’Autorité des Marchés Financiers (AMF) a publié aujourd’hui un rapport visant à mettre en exergue les bonnes pratiques des sociétés cotées pour communiquer avec les actionnaires individuels. Le régulateur espère que ces dispositifs pourront nourrir le débat et les évolutions futures.
Cette faiblesse est en partie expliquée par la moindre appétence pour le risque des habitants de l'Hexagone, leur niveau de culture financière ou encore la faible commercialisation des actions par les professionnels, rapportent les experts. Ainsi, en moyenne, le capital des sociétés du CAC 40 est détenu à 8% par les petits porteurs (chiffre allant de 1,8% à 37% du capital des sociétés répondantes) et 84% des actionnaires individuels français détiennent des titres de l'indice phare. L’AMF note que les dispositifs de relations actionnaires sont très variés. Il y a d’un côté les entreprises qui ne s’adressent pas spécifiquement à cette tranche de porteurs de parts et s’en tiennent ainsi à l’information réglementée et aux relations investisseurs. D’autres, en revanche, apportent une place importante à cet actionnariat, que ce soit pour des raisons d’historiques boursiers, d’un actionnariat éclaté, du manque d’intérêt des investisseurs institutionnels pour la valeur ou encore pour des questions d’image.
L’AMF note qu’il existe un nombre important d’outils de communication financière à destination des investisseurs : site internet, lettre aux actionnaires, le guide de l’actionnaire, le club de l’actionnaire, le comité consultatif, le dividende majoré, les réunions d’actionnaires, les formations financières. Par exemple, 88% des sociétés du CAC ont utilisé en 2014 la lettre de l’actionnaire, les grands groupes ne sont en revanche que 48% à avoir mis en place sur la période un guide de l’actionnaire et 53% un club pour ces porteurs de parts. « Il convient de noter l’existence d’approches offensives, orientées vers la conquête de nouveaux actionnaires particuliers. Celles-ci demeurent encore rares : des initiatives de sensibilisation via des supports vidéo ou publicitaires par exemple, plus créatifs que l’information réglementaire classique, restent encore très ponctuelles », selon le régulateur.
« De façon générale, il est de bon usage pour les émetteurs de s’interroger sur leurs objectifs en matière de stratégie actionnariale ‘retail’ ainsi que sur l’adéquation entre ces objectifs et leur dispositif actuel de relations actionnaires », indique l’AMF. Afin de réagir à ces constats, l’Autorité a mis à jour sa doctrine. D’abord en complétant sa position sur la communication des sociétés sur les frais liés à la détention de titre au nominatif pur. Ensuite en revoyant sa recommandation sur la communication des sociétés destinée à faire la promotion de leur titre auprès d’investisseurs individuels.
Reproduction et diffusion interdites sans autorisation écrite