

Private Equity / Private equity
Private Equity
Private equity
Introduction en Bourse de TPG : un pétard mouillé
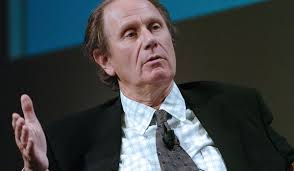
David Bonderman, le
cofondateur de TPG, ne pensait probablement pas susciter autant de commentaires
en lâchant, comme il le fait depuis plusieurs années, qu’il "contemplait"
l’idée d’une IPO, sans y penser "trop fort" non plus. Et surtout en admettant
que, tôt ou tard, tous les acteurs du private equity frapperaient à la porte
des marchés. Un sentiment partagé par d'autres pointures du métier, comme David Rubenstein, le cofondateur de Carlyle, lors de la conférence SuperReturn à Berlin.
Certes, les plus gros
mastodontes du marché que sont Blackstone, KKR, Carlyle ou Apollo, sont aujourd’hui
cotés, et ils ne tarissent pas sur les avantages que cela représente. A l’occasion
de la conférence SuperReturn à Berlin, le patron EMEA de KKR, Johannes Huth, a
ainsi admis qu’être listé avait permis au fonds de se diversifier dans le
pétrole, et de continuer à se développer malgré la crise financière. Par ailleurs,
Leon Black, le patron d’Apollo qui devrait toucher une rémunération record de
1,7 milliard de dollars pour 2013, a reconnu que l’IPO lui avait permis d’élargir
son activité au crédit et à l’immobilier, d’obtenir un nouvel outil de
rémunération ou encore de faire des acquisitions. L’emblématique Henry Kravis,
cofondateur de KKR, n’a enfin pas caché que l’accès à du capital permanent
était bien plus commode que la tâche fastidieuse de lever un nouveau fonds tous
les six ans, citant pour modèle Berkshire Hathaway et Warren Buffett.
Sans aucun doute, les « Big
Four » de la cote ne sont plus seulement des fonds de private equity, mais
des holdings d’investissement présentes dans le crédit, les fonds de fonds, le
distressed, les infrastructures, l’immobilier etc. Blackstone gère par exemple
266 milliards de dollars, dont à peine 66 milliards en private equity. Ils ont
prouvé qu’il était possible de satisfaire les Limited Partners avec les
plus-values de cession, tout en préservant les intérêts des actionnaires avec
les revenus issus des management fees.
Pourtant, TPG n’en est pas au stade de développement de ses
grands frères de la Bourse : il pèse 41% de moins que KKR et même 76% de
moins que Blackstone en termes d’actifs sous gestion. Il n’est présent que dans
les hedge funds et le crédit, même si cette activité dépasse aujourd’hui
largement le private equity (64,4 milliards d’euros sous gestion, contre 37,8
milliards). Par ailleurs, l’investisseur a encaissé deux pertes sévères sur les
dossiers Energy Future et Washington Mutual, si bien que son fonds V n’afficherait
qu’un TRI de 1,18% à fin septembre (contre 7,68% pour le benchmark) et le fonds
VI n’aurait qu’un rendement de 9,12% (contre 12,32%).
Aujourd’hui, TPG explore
de nouvelles options pour prolonger son pouvoir d’achat, alors que son dernier
fonds de 19,8 milliards de dollars date de 2008. Il aurait ainsi contacté ses
principaux investisseurs, dont le fonds de Singapour GIC, pour mettre en place
un « bridge fund » de 2 milliards de dollars. De quoi se donner un
peu de temps avant de repartir à la chasse aux capitaux car, d’ici là, il
faudra vendre à bon compte et rendre de l’argent aux LPs. En attendant, Jérémy
Coller, patron de Coller Capital qui investit comme LP et en secondaire, a fait
remarquer que son groupe ne facturait plus de management fees après dix ans,
suggérant à ses gérants de faire de même. En attendant la cote, la guerre des
prix est loin d’être finie pour les acteurs du private equity.
Reproduction et diffusion interdites sans autorisation écrite