

Macro-économie / Taux / Sur les marchés / Private equity
Macro-économie / Taux
Sur les marchés / Private equity
La fenêtre des IPO s’ouvre enfin, Sandro Maje se lance à son tour
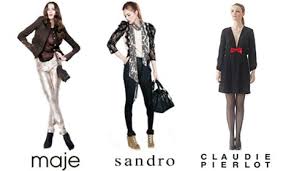
C’était un secret de polichinelle, mais c’est désormais officiel. Le groupe d’habillement Sandro Maje Claudie Pierlot (SMCP), dont KKR détient 65% depuis moins de trois ans, a annoncé qu’il comptait s’introduire en Bourse d'ici la fin du premier semestre et avait enregistré son document de base auprès de l’AMF. Le même jour, le groupe présidé par Daniel Lalonde a publié des résultats annuels très satisfaisants, avec un chiffre d’affaires en hausse de 33% et de 11% en comparable, à 675 millions d’euros. Il a également optimisé sa rentabilité, avec une marge d’Ebitda de 15,8%, en hausse de 130 pb sur un an.
Pour se présenter sous son meilleur jour aux investisseurs, SMCP a travaillé sur sa topline et a réussi à doubler ses revenus en l’espace de trois ans, grâce à un rythme effréné d’ouvertures de magasins : 139 sur le seul exercice 2015, pour un total de 1118 points de vente dans 33 pays à ce jour. C’est surtout l’international (Chine, Etats-Unis, Royaume-Uni, Espagne, Italie) qui affiche les meilleures perspectives (+61%) et représente désormais la moitié des ventes du groupe de près de 3 900 salariés. Sans compter bien sûr le canal Internet, qui a progressé de 138% sur l’année passée.
Après Maisons du Monde, sous la coupe de Bain Capital depuis 2013 également, c’est donc un deuxième LBO qui tire parti de l’annonce de résultats annuels de bonne facture pour se lancer à l’assaut de la Bourse de Paris. KKR, qui avait mis le prix fort en acceptant de reprendre le groupe pour 650 millions d’euros – soit un multiple de près de 11 fois l’Ebitda- en 2013, avait mandaté UBS et Bank of America Merrill Lynch pour trouver une option de sortie. Les banques conseils ont finalement opté pour la solution de la sortie en Bourse, étant donné le prix attendu mais aussi le redressement des marchés depuis mi-février. Après un début d’année chahuté en raison de l’effondrement du prix du pétrole et de la situation chinoise, le CAC 40 a rebondi de 12% depuis son point bas du 11 février, et n’affiche plus qu’une baisse de 5% depuis le début de l’année. Surtout, l’indice VIX de volatilité est lui aussi en chute libre, autour de 17 points contre plus de 40 lors du pic de stress à l’été dernier, un indicateur critique pour la capacité des investisseurs à prendre de nouveaux risques.
Si la journée d'aujourd'hui (-1,3% pour le CAC 40), impactée par de mauvaises statistiques asiatiques, fait figure d'exception, les marchés européens sont de manière générale emballés par la perspective d’un nouveau coup de pouce de la part de Mario Draghi, qui martèle qu’il compte tout faire pour soutenir la zone euro, mais n’a pas augmenté les liquidités injectées par la BCE en décembre dernier, comme tout le monde l’attendait. Une fois de plus et dans un contexte de croissance anémique sur le Vieux Continent, Super Mario va devoir se montrer à la hauteur des attentes, sous peine de décevoir et de créer des inquiétudes sur le véritable rôle de la banque centrale.
Mais un environnement macro-économique favorable ne suffira pas, il faut que les candidats à la cotation montrent un profil irréprochable. Dans le cas de Maisons du Monde et SMCP, les fonds actionnaires ne doivent pas avoir pour ambition de céder trop de titres ou d’allouer trop d’argent au désendettement du LBO car ils risqueraient de froisser des investisseurs. Mais plutôt de vendre des histoires de croissance pérenne et rentable, qui se construisent dans des pays plus prometteurs que la vieille France. S’ils sont tenus par des délais d’investissement, les fonds de private equity vont donc devoir se montrer très patients, les rendements des IPO récentes démontrant qu’il ne faut pas espérer une sortie rapide par la voie d’une sortie en Bourse.
Reproduction et diffusion interdites sans autorisation écrite