

Les conglomérats chinois, prochaine proie pour les activistes ?
Les activistes n’ont pas encore déclaré la trêve des confiseurs, et notamment pas Elliott Management, l’un des plus actifs et pugnaces d’entre eux. Celui qui conteste l’offre à 47 milliards de dollars de Qualcomm sur NXP Semiconductors aux Etats-Unis – une opération qui pourrait empêcher ce dernier d’être avalé par Broadcom pour plus de 100 milliards – vient de trouver une nouvelle cible en Europe. Il a ainsi acheté 3 millions d’actions de Dufry, le groupe suisse coté de duty free, soit 5,7% du capital du groupe, comme le révèlent les déclarations de franchissement de seuil. Depuis cette annonce, le cours du groupe coté à Zurich a bondi de 5,4% en deux séances.
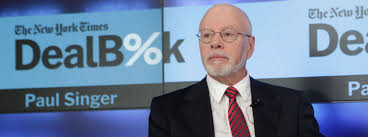
Mais la particularité est ici qu’Elliott Management, emmené par Paul Singer, n’a pas acheté des titres sur le marché mais a tiré parti d’une opération de refinancement par le principal actionnaire du groupe, le conglomérat chinois HNA. Ce dernier était entré au capital de Dufry en avril dernier, rachetant la part de 16,2% détenue par les fonds de Singapour, GIC et Temasek. Il avait financé cette opération en concluant un contrat d’options avec JP Morgan, dans lequel il avait prêté cette participation en échange des capitaux pour l’acheter. Ce « tunnel » d’equity fixe un seuil et un plafond de cours, et des options d’achat et de vente afin de limiter le risque – mais aussi par conséquent les bénéfices - pour l’acquéreur.
Dans le cas de Dufry, le titre a dégringolé de plus de 20% depuis mai, ce qui a déclenché le contrat, et JP Morgan a vendu les actions Dufry à Elliott afin de couvrir elle-même sa position. Ce qui signifie que HNA ne peut pas réclamer ses titres et que JP Morgan n’est pas obligée de les rendre si elle ne les détient plus. Surtout, cela veut dire que le reste de la participation de HNA, qui avait été financée par les mêmes options, pourrait être désormais aux mains de fonds tiers, dont les noms sont encore inconnus. Cette information met surtout à jour les méthodes de financement agressives utilisées par le conglomérat chinois, qui y a également eu recours lorsqu’il a pris près de 10% de Deutsche Bank, opération pour laquelle il a traité avec UBS.
Cela tombe au plus mauvais moment alors que les spéculations montent sur les problèmes de liquidité de HNA, qui subit une pression de la part des autorités du pays pour réduire son exposition aux capitaux étrangers, après avoir acheté plus de 40 milliards de dollars d’actifs dans le monde ces trois dernières années. Avec 28 milliards de dollars de dette à court terme, HNA fait face à un sérieux problème de liquidité. Le marché obligataire n’a clairement plus confiance : sa dernière émission de 300 millions de dollars d’obligations à un an s’est faite à un rendement record de près de 9% ! Goldman Sachs et Bank of America sont par exemple parmi celles qui travaillaient avec le conglomérat, mais ce dernier a trouvé un pool de huit banques chinoises prêtes à l’aider à se refinancer l’an prochain. Mais cela ne sera pas sans coût et elles pourraient réclamer plusieurs concessions, dont la cession de ses participations les plus emblématiques hors du pays.
Cela fait, depuis plusieurs mois, peser une pression grandissante sur les titres des participations de HNA en Occident. Or, cela est encore plus problématique car, en raison de ce système d’options, une baisse trop importante du cours risquerait de transférer les titres aux banques qui l’ont financé, qui elles-mêmes le vendront au mieux-disant. L’ensemble de ces groupes emblématiques pourrait donc être à la merci de la montée d’activistes, qui ont ici un moyen idéal d’acheter un bloc et de monter au capital en une seule fois.
Reproduction et diffusion interdites sans autorisation écrite