

Entreprises / Actions / Crédit Agricole SA
Entreprises / Actions
Crédit Agricole SA
Un Crédit Agricole plus européen, plus digital, plus offensif / Une trajectoire qui étend le modèle sans le dénaturer
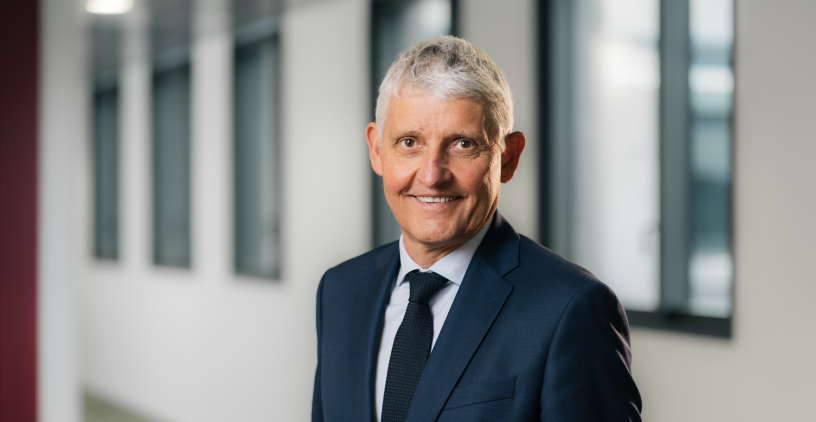
Il avait pris les commandes de Crédit Agricole S.A. en mai dernier ; restait à dévoiler le nouveau plan à moyen terme, cet exercice qui, tous les trois à cinq ans, fixe le cadre stratégique du groupe et accompagne souvent l’arrivée d’un dirigeant sans pour autant se confondre avec son mandat. C’est désormais chose faite. Pour sa première présentation d’ampleur, Olivier Gavalda a dévoilé ACT 2028, un plan qui s’inscrit dans la continuité de la décennie Brassac – solidité financière, puissance du modèle universel, ancrage mutualiste – tout en affichant des inflexions nettes : davantage d’international, davantage de technologie, davantage de conquête.
Au cœur de sa feuille de route, le nouveau directeur général place trois ambitions simples, conçues comme le fil directeur du plan : "être un leader en Europe", "un champion des nouvelles technologies" et "un leader des transitions". Trois axes qui, mis ensemble, doivent servir "un groupe conquérant", a-t-il expliqué mardi devant la presse.
À horizon 2028, Crédit Agricole S.A. vise 60 millions de clients (54 millions aujourd’hui), plus de 8,5 milliards d’euros de résultat net (6,9 milliards en base 2024) et 60 % de ses revenus hors de France, contre 55 % aujourd’hui. ACT - pour accélération, transformation, cohésion - articule ces cibles autour d’un renforcement commercial en Europe, d’un investissement industriel massif dans les plateformes communes, et d’une montée en maturité culturelle du groupe.
Banco BPM toujours au centre du jeu en Italie
La dynamique d’accélération commence par les marchés historiques. "Nous voulons amplifier […] la bataille de la conquête", a insisté Olivier Gavalda, alors que "40 % des entrées en relation" sont désormais captées par des acteurs digitaux. En France, les Caisses régionales restent le vaisseau amiral, LCL renforce son positionnement patrimonial et entreprises, et BforBank est repositionnée comme une plateforme digitale dédiée à l’épargne. Objectif : 8 millions de clients en conquête brute sur trois ans, avec un effort particulier vers les jeunes - nouvelle offre, nouveaux usages - et vers les ETI, segment où le groupe veut mieux coordonner Caisses régionales, LCL et Crédit Agricole CIB.
En Italie, Crédit Agricole Italia doit passer de 6 à 6,5 millions de clients et contribuer à hauteur de 20 % au résultat de CASA, contre 15 % aujourd’hui, malgré un début de plan pénalisé par les taux. Partenaire stratégique, Banco BPM reste au cœur du dispositif : le groupe attend toujours le feu vert de la BCE pour monter à un peu plus de 20 % du capital et se dit prêt à amplifier les coopérations existantes, voire à regarder "de façon positive" un scénario de rapprochement si la banque italienne en exprimait le souhait.
La véritable nouveauté se trouve en Allemagne. Le Crédit Agricole veut s’appuyer sur le million de clients déjà servis par SFS pour bâtir, via la plateforme BforBank, un dispositif universel avant tout digital. "En combinant les deux, nous adressons la banque du quotidien en mobilisant toute la palette de nos métiers de banque universelle", explique Olivier Gavalda. La future Crédit Agricole Deutschland gardera une vingtaine d’agences, mais son cœur sera numérique, avec un objectif de 2 millions de clients. Le schéma retenu est celui d’une croissance organique, même si la direction ne s’interdit pas d’examiner des opportunités d’acquisition si elles font sens avec le plan.
Étendre le terrain de jeu européen
Au-delà des marchés historiques, le groupe structure sa montée en puissance européenne autour de deux axes complémentaires. D’une part, Crédit Agricole veut "conquérir 200 ETI stratégiques" dans les secteurs clés de l’économie du continent – autrement dit, gagner 200 nouveaux clients entreprises de taille intermédiaire sur lesquels il estime disposer d’un fort avantage compétitif (financements d’actifs réels, trade finance, énergie, défense, agroalimentaire). D’autre part, il prépare une grande plateforme digitale de l’épargne pour rivaliser avec Trade Republic ou Fineco, en mobilisant l’ensemble de ses métiers – banque, assurance et gestion d’actifs – afin de proposer une offre paneuropéenne.
Cette accélération s’accompagne d’une présence géographique plus affirmée. En Espagne, où le Crédit Agricole est déjà présent via l’assurance, Amundi, CACEIS et le pôle SFS, comme en Pologne ou en Ukraine, la stratégie est celle d’une veille active : pas de projet de M&A précis à ce stade, mais une volonté de "pousser les pions" à l’Est pour accompagner la reconstruction et l’essor des ETI.
Une marge de manœuvre stratégique de 6 à 7 milliards
Vient ensuite la transformation, pierre angulaire du plan, qui vise à s’attaquer à la vitesse d’exécution. "Nous allons investir dans des dispositifs technologiques et industriels communs […], en construisant des fondations technologiques communes", a exposé le directeur général. Ces fondations reposent sur quatre chantiers structurants : une data marketplace temps réel ouverte à l’ensemble des métiers, des briques d’IA mutualisées dont les résultats seront partagés, une plateforme KYC Groupe destinée à industrialiser la conformité, et une organisation plus agile, plus décentralisée et plus responsabilisante. Les cibles sont précises : 20 % de gain de temps administratif, 50 % de gains d’efficacité sur la conformité, division par deux du time-to-market "pour être à la même vitesse que les meilleurs acteurs digitaux".
Le cadre financier qui doit accompagner la mise en œuvre du plan est robuste. "Nous avons un ratio de CET1 à 17,6 % […] cela fait de nous la plus solide des grandes banques", a rappelé Clotilde Langevin, directrice financière, avec un engagement à rester au-dessus de 17 % jusqu’en 2028 et au-delà.
La discipline capitalistique reste centrale : CASA conservera une cible de CET1 de 11 %. "CASA n’a pas vocation à accumuler du capital à son niveau", a précisé Jérôme Grivet, le directeur général délégué, qui chiffre entre "6 et 7 milliards d’euros" la marge de manœuvre stratégique à horizon 2028 en l’absence de M&A. La maquette du plan n’intègre volontairement "en aucune façon" d’opérations de croissance externe nouvelles, laissant au supplément de capital organique le rôle de réservoir pour des acquisitions ciblées en Europe, dans la banque de détail, la gestion d’actifs, l’assurance ou les services aux investisseurs. À court terme, les priorités restent de mener à bien les transactions déjà annoncées. L’intégration de DeGroof Petercam donne une nouvelle dimension à la gestion de fortune d’Indosuez, désormais parmi les dix premiers acteurs européens. L’acquisition de Mileis, attendue pour un closing au premier semestre 2026 via LCL et Crédit Agricole Assurances, doit, elle, renforcer le positionnement du groupe sur la clientèle patrimoniale en France.
La cohésion comme ciment d’un groupe décentralisé
La cohésion constitue le troisième pilier du plan, avec un objectif clair : mieux faire travailler ensemble un ensemble d’entités très autonomes. " Ce thème de la cohésion, dans un groupe décentralisé, est évidemment extrêmement fort", souligne Olivier Gavalda. L’enjeu : fluidifier la coordination commerciale, mutualiser davantage les processus, rapprocher les équipes locales et les métiers transverses, et aligner le groupe autour des mêmes priorités clients.
Cette cohésion est aussi une question de talents. "Il faut qu’on développe un vivier d’internationaux : 30 % dans notre vivier stratégique, aujourd’hui c’est 15 %", précise le directeur général. La mixité reste un impératif : "On veut atteindre 50 % de femmes dans nos viviers stratégiques."
Le plan étend également les engagements de Crédit Agricole sur les transitions : climat, avec un objectif de 90 % d’encours verts contre 10 % de gaz à l’horizon 2030, adaptation, économie de la nature, vieillissement démographique et besoins massifs en épargne retraite et en transmission patrimoniale.
Sur la décennie 2015–2025, Crédit Agricole S.A. a systématiquement dépassé les ambitions de ses plans successifs – résultat net, coefficient d’exploitation, rentabilité. ACT 2028 s’inscrit dans cette trajectoire, avec l’idée d’ouvrir un nouveau cycle où l’expansion géographique et la montée en puissance technologique doivent devenir des leviers aussi structurants que le modèle universel lui-même.
Reproduction et diffusion interdites sans autorisation écrite