

Macro-économie / Taux
Macro-économie / Taux
Jackson Hole : Kevin Warsh inquiet sur la trajectoire de l’inflation / Les marchés se préparent à une hausse des taux
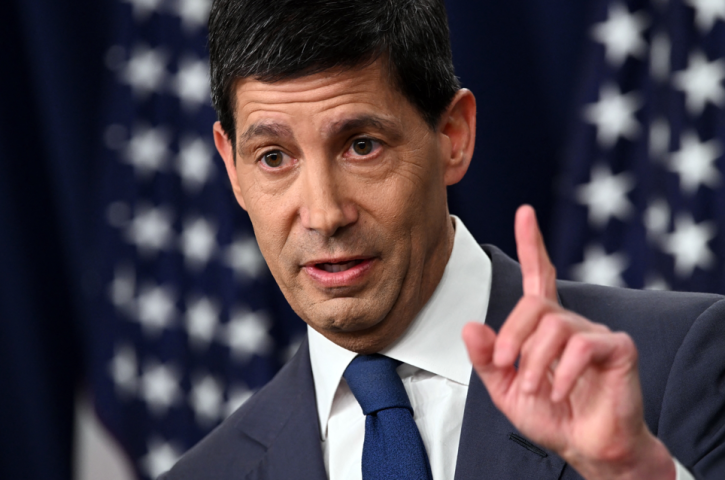
Kevin Warsh voit le verre à moitié vide en matière d’inflation. A l’occasion de son premier discours à Jackson Hole, où se déroule le grand raout annuel des banquiers centraux, le président de la Réserve fédérale américaine (Fed) est revenu sur l’évolution des prix à la consommation qui progressent plus vite, depuis 65 mois, que le mandat de l’institution de Washington ne le tolère (2 % par an).
« Les chiffres sont plus préoccupants », a-t-il déclaré. Pour mémoire, au dernier relevé, la mesure privilégiée de l’inflation par la Fed qu’est la variation sur douze mois de l’indice PCE s’établit à 3,7 %. Sur six mois, la variation annualisée s’affiche, elle, à 4,1 %. Rappelant que la tâche des responsables de la politique monétaire consiste à identifier la tendance sous-jacente de l’inflation, c’est-à-dire « l’évolution généralisée des prix dans l’économie, indépendamment des facteurs idiosyncrasiques », Kevin Warsh a indiqué que les données meilleures qu’escomptées parues récemment ne permettaient pas de conclure que les tendances sous-jacentes s’étaient « véritablement améliorées ».
Au cours des douze derniers mois, 54 % des biens et services composant le panier de l’indice des prix ont enregistré des hausses de prix supérieures à 3 %. « C’est nettement inférieur au sommet d’environ 77 % atteint après la pandémie, mais cela reste largement supérieur au niveau de 32 % observé durant les deux décennies précédant la pandémie », a-t-il jugé. Si l’on ne regarde que les six derniers mois, la conclusion est similaire : 49 % des biens et services du panier PCE ont enregistré des hausses de prix annualisées supérieures à 3 %. « Là encore, ce niveau est nettement inférieur aux sommets enregistrés après la pandémie, mais il reste élevé », souligne-t-il.
Juste avant de conclure, Kevin Warsh a prononcé des mots ayant convaincu les observateurs qu’une hausse prochaine des taux directeurs était de plus en plus probable. « Nous devons être convaincus que l’inflation sous-jacente évolue clairement vers notre objectif, et à une vitesse suffisante. Dans le cas contraire, nous avons encore du travail à accomplir », a-t-il indiqué.
Les taux d’intérêt américain à deux ans, proxy des anticipations de politique monétaire, ont bondi de 8 points de base après son discours, à 4,31 %. Les marchés à terme jugent que la probabilité qu’il y ait une hausse de taux de 25 points de base lors de la réunion du Comité de politique monétaire (FOMC) des 15 et 16 septembre est de 55 %, peut-on calculer grâce au CME FedWatch Tool, contre 35 % avant le discours. Si cette augmentation advenait, le taux d’intérêt directeur se situerait dans une fourchette comprise entre 3,75 % et 4 %.
Reproduction et diffusion interdites sans autorisation écrite