

Macro-économie / Taux
Macro-économie / Taux
Inflation : Kevin Warsh affiche sa fermeté sans passer à l’action / Divisions inédites depuis une décennie au sein de la Fed
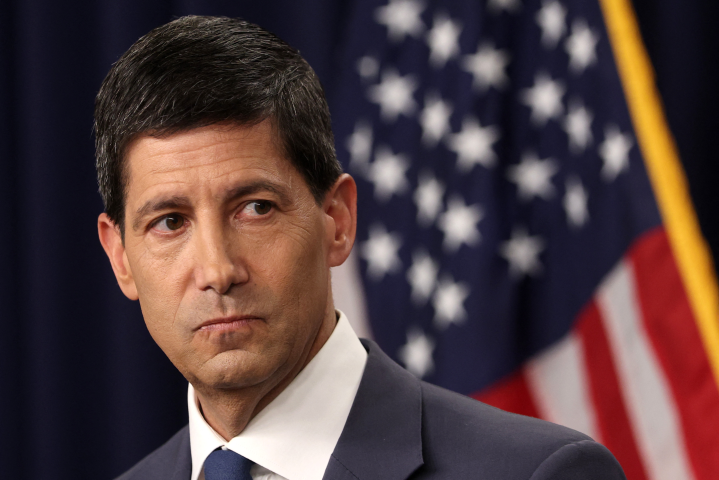
La détermination dans les mots, la prudence dans les actes. La Réserve fédérale américaine (Fed) a maintenu mercredi son principal taux directeur dans une fourchette comprise entre 3,50 % et 3,75 %, pour la cinquième réunion consécutive. Une décision largement attendue par les économistes, mais qui cache l’un des débats les plus tendus au sein du comité de politique monétaire (FOMC) depuis une décennie.
Trois des douze membres du comité, Beth Hammack, présidente de la Fed de Cleveland, Lorie Logan, présidente de la Fed de Dallas, et Neel Kashkari, président de la Fed de Minneapolis, ont voté en faveur d’une hausse immédiate de 25 points de base. Le président de la Fed, Kevin Warsh, a salué les échanges parfois vifs au sein du comité. « J’avais demandé une bonne dispute de famille et je l’ai eue », a-t-il lancé, à l’occasion de sa conférence de presse.
Le nouveau patron de l’institution de Washington, nommé en mai par Donald Trump, a cherché à installer un peu plus sa méthode. Sans donner la moindre indication sur la prochaine décision de politique monétaire, il a martelé que la priorité de la Fed demeurait le retour de l’inflation vers son objectif de 2 % (elle atteint aujourd’hui 3 % par an). « Nous avons ouvert un nouveau chapitre et nous comprenons que plus de cinq années d’inflation supérieure à notre cible ne peuvent pas être corrigées en neuf semaines, ni par un seul mois de modération des prix », a déclaré Kevin Warsh. « Cette Fed ne fléchira pas », a-t-il insisté, promettant que la Banque centrale « n’hésiterait pas à agir » si les circonstances l’exigeaient.
Le patron de la Fed a également confirmé sa volonté de rompre avec la pratique de son prédécesseur Jerome Powell, qui consistait à préparer progressivement les marchés aux futures décisions de politique monétaire. « Le marché apprend à jouer le ballon et non l’arbitre », a-t-il résumé, estimant que les investisseurs devaient désormais se concentrer davantage sur les données économiques que sur les indices distillés par les banquiers centraux.
Pour Michael Pearce, économiste chez Oxford Economics, cette ambiguïté est pleinement assumée. « Kevin Warsh semble satisfait de laisser les marchés financiers faire une partie du resserrement monétaire à la place de la Fed », analyse-t-il. La hausse des rendements obligataires observée ces dernières semaines contribue déjà à durcir les conditions financières, réduisant la nécessité d’un relèvement immédiat des taux.
Reste que les divisions au sein du FOMC traduisent des désaccords profonds sur la nature de l’inflation actuelle. Pour l’économiste, les responsables de la Fed divergent surtout sur la persistance des trois principaux chocs d’offre qui frappent l’économie américaine : les droits de douane, les investissements massifs liés à l’intelligence artificielle et le renchérissement de l’énergie provoqué par la guerre au Moyen-Orient. « Les prochains mois de données économiques seront cruciaux », souligne Michael Pearce, qui s’attend à un ralentissement de la hausse des salaires, des loyers et de l’inflation des services susceptible de réduire la pression en faveur d’une hausse des taux.
Cette lecture rejoint en partie celle des économistes d’ING. Ils estiment que cette réunion a donné lieu à la décision la plus disputée depuis plusieurs années, mais que les derniers indicateurs (créations d’emplois plus faibles que prévu, ralentissement de l’inflation et resserrement déjà perceptible des conditions financières) ne justifiaient pas une hausse immédiate des taux. Ils continuent donc de privilégier un statu quo en septembre, même si, là encore, la décision devrait donner lieu à de vifs débats.
Les marchés à terme, eux, jugent que la probabilité qu’il y ait une hausse de taux de 25 points de base lors de la réunion des 15 et 16 septembre est de 63,4 %, peut-on calculer grâce au CME FedWatch Tool.
Reproduction et diffusion interdites sans autorisation écrite