

Macro-économie / Taux
Macro-économie / Taux
Les cours des métaux ne devraient pas retomber de sitôt / L’offre ne suit pas le rythme effréné de la demande
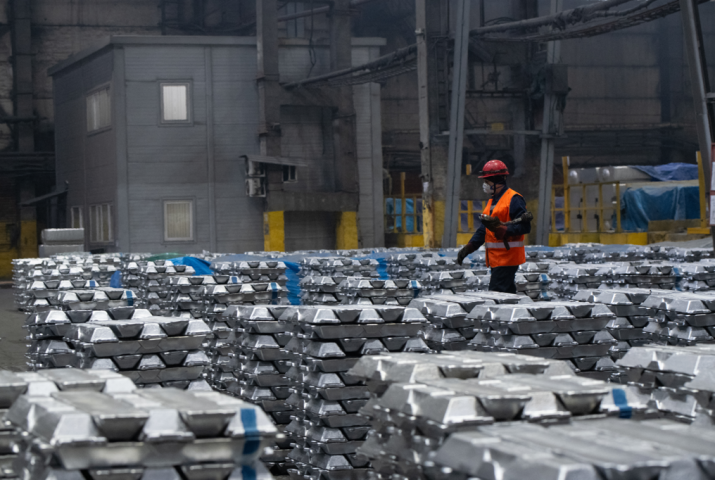
Des métaux qu’on s’arrache aux quatre coins du globe. Les dernières prévisions de prix à court terme sur les métaux par les équipes de Fitch Ratings font état d’une demande qui ne se tarit pas pour l’heure, bien au contraire. D’autant plus que la hausse des coûts de production n’est pas simplement liée à des fondamentaux mais également à des éléments plus conjoncturels.
C’est notamment le cas pour l’aluminium, dont les hypothèses de prix ont été relevées tant pour 2026 que pour 2027 et ce en raison d’une production moindre en provenance du Moyen-Orient. Les effets sur les stocks et in fine sur les cours sont anticipés comme devant perdurer jusqu’en 2027 et ce « même en cas de réouverture du détroit en 2026, conformément au scénario central ». Même son de cloche en ce qui concerne les hypothèses de prix du minerai de fer à court terme, leur réévaluation à la hausse est la conséquence de l’augmentation des coûts de transport maritime et de logistique. Autant d’éléments provoqués par les affrontements au Moyen-Orient.
Calendes grecques
Le coup d’arrêt subi par certains pans de la transition énergétique est quant à lui loin d’arrêter l’appétit pour les métaux. Fitch Ratings note dans le même temps « que la croissance de l’offre issue de nouveaux projets demeure limitée par des procédures d’autorisation particulièrement contraignantes ». Ce qui a des conséquences évidentes pour le prix du charbon notamment, qui a été révisé à la hausse jusqu’en 2027 tant en raison de la demande accrue que d’une offre réduite. Celle-ci devant composer avec des perturbations en Australie et un accident minier en Chine, tandis que la demande des producteurs d’acier reste conséquente.
Reprenant à son compte les donnés de Wood Mackenzie, les équipes de Fitch Ratings expliquent que « les attaques contre des infrastructures de production d’aluminium dans la région ainsi que les arrêts contrôlés liés aux perturbations du transport maritime ont mis hors service entre 3 et 3,5 millions de tonnes de capacité annuelle, soit environ 4 % à 4,8 % de la capacité mondiale ». En ce qui concerne le zinc, bien qu’une baisse de 4,3 % de la production minière et de 0,7 % de la production de zinc raffiné soit attendue cette année, Fitch Ratings demeure optimiste et estime « que ces difficultés devraient s’atténuer d’ici 2027, avec une progression respective de 6,2 % et 1,8 % de la production minière et raffinée, conduisant le marché à une situation d’excédent ».
Repu
L’or ne profiterait pas du rallye actuel, ce sont les alternatives à la relique barbare tels que les métaux du groupe du platine qui rafleraient la mise. Fitch Ratings tempère la dynamique actuelle, expliquant que « les hypothèses de prix plus élevées pour le platine et le rhodium en 2026 reflètent l’évolution des cours depuis le début de l’année », cependant ces mêmes prix devraient « revenir vers des niveaux cohérents avec les fondamentaux de l’offre et de la demande ».
Un des autres facteurs d’incertitude réside dans les « incertitudes entourant la politique indonésienne », le gouvernement envisage notamment de centraliser les exportations de charbon. Pour rappel, les prix du nickel sont largement influencés par les quotas de permis d’exploitation imposés par Jakarta et également par la perspective d’une baisse de la production « liée aux contraintes d’approvisionnement en soufre, dont le transport dépend en grande partie du transit par le détroit d’Ormuz ». Même son de cloche pour le cobalt, qui souffre des restrictions à l’exportation mises en place en République démocratique du Congo, producteur de près des trois quarts de la production mondiale l’an passé.
Reproduction et diffusion interdites sans autorisation écrite