

Macro-économie / Taux
Macro-économie / Taux
Guerre au Moyen-Orient : coup de chaud sur les marchés obligataires européens / Les investisseurs effrayés par la menace inflationniste
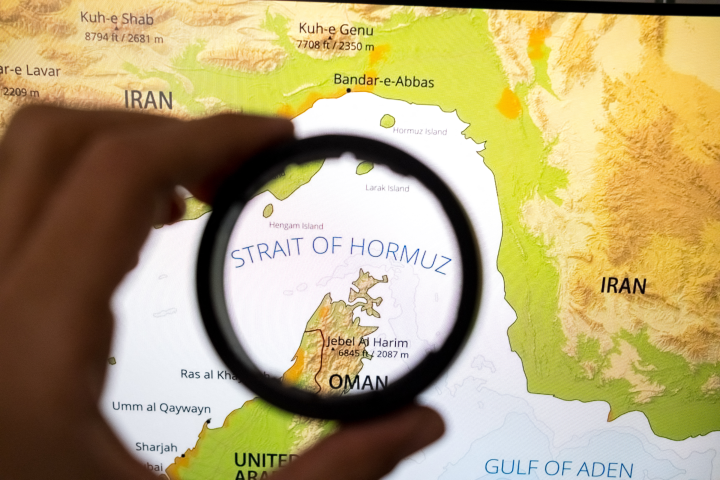
Il n’y a pas que les marchés actions qui traversent une rude période. Comme en 2022 avec le déclenchement de la guerre en Ukraine, le marché souverain des titres à revenu fixe connaît une passe compliquée. Le conflit militaire au Moyen-Orient, entre l’Iran et les États-Unis ainsi qu’Israël, entraîne des perturbations au sein du détroit d’Ormuz où transite chaque jour l’équivalent de 20 % de la consommation de pétrole et un cinquième de l’offre de gaz naturel liquéfié (GNL).
De sorte que, sans surprise, le prix du baril de Brent a dépassé les 100 dollars ce matin (il a frôlé 120 dollars), soit un accroissement de 70 % depuis le début de l’année. Le mégawattheure de gaz sur le TTF - principale plateforme gazière d’Europe - se traite à 60,70 euros, soit le double de son niveau de fin février. Rappelons que selon la BCE, une hausse de 14,2 % du prix du pétrole et de 20 % de celui du gaz naturel par rapport au scénario de référence (stabilité des prix du pétrole et légère baisse de ceux du gaz) devrait provoquer une hausse de 0,5 point de l’indice des prix à la consommation harmonisé (IPCH).
Les investisseurs obligataires sont bien conscients des ordres de grandeur en jeu et le taux auquel ils sont favorables à prêter aux souverains s’est sans surprise fortement durci, reflétant leurs craintes de voir leur rémunération s’éroder en termes réels. La retombée du choc sur le budget des États pourrait aussi expliquer ce mouvement (notamment dans le cas d’un nouveau déploiement de boucliers tarifaires).
Du côté français, les taux à 10 ans des obligations émises par l’État s’est accru de 40 points de base depuis début mars, atteignant 3,6 %, un niveau parmi les plus hauts sur la quinzaine d’années écoulée. Pour mémoire, dans le rapport économique, social et financier (Resf) publié par la direction générale du Trésor, document conçu l’été dernier, et joint au projet de loi de finances pour 2026, qui détaille les prévisions macroéconomiques et de finances publiques du gouvernement, on peut lire que celui-ci fait l’hypothèse d’un taux obligataire à 10 ans moyen de 3,8 % pour 2026.
Par ailleurs, l’enjeu monétaire est de plus en plus mis en avant sur les marchés. Un proxy des anticipations de mouvement des taux directeurs de la Banque centrale européenne (BCE), comme les taux d’intérêt allemands à deux ans, a grimpé de 30 points de base en une semaine, dont une hausse de 10 points de base ce matin.
"Un raisonnement courant sur les marchés est que la BCE pourrait vouloir 'surcompenser' aujourd’hui son erreur passée : avoir trop longtemps cru, il y a quatre ans, que le choc sur les prix à la consommation serait transitoire", pointe Gilles Moëc, économiste en chef du groupe Axa. Un autre argument repose sur le constat que,"une fois la phase de resserrement entamée, le Conseil des gouverneurs, après une pause de quelques mois, a repris les hausses, avec une augmentation de 50 points de base en juin 2022, alors même que l’Europe faisait face à un risque très clair de récession", souligne-t-il.
Concrètement, "la probabilité implicite d’une première hausse des taux par la BCE en juin atteint désormais 84 %", font remarquer les analystes de la banque de financement et d’investissement de Société Générale (SGCIB).
Reproduction et diffusion interdites sans autorisation écrite