

Publications, Résultats / Wendel / Laurent Mignon
Publications, Résultats
Wendel / Laurent Mignon
Wendel met en lumière le poids croissant de son asset management / La démonstration sur la valeur reste attendue
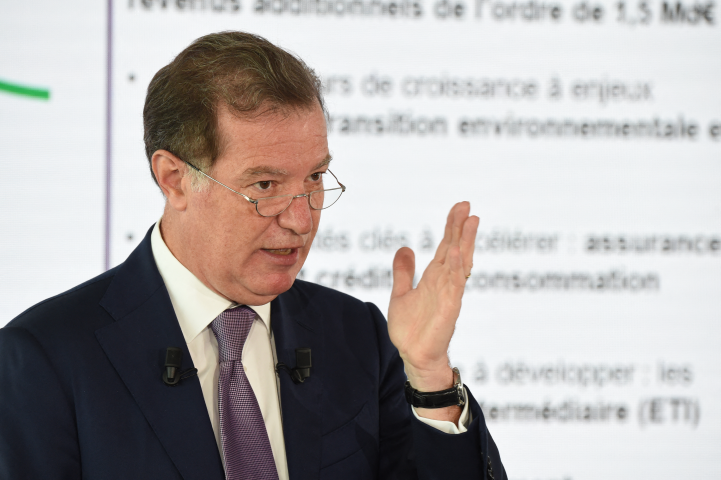
Wendel n’est certainement pas resté inactif en 2025. Derrière des comptes sans éclat particulier, l’exercice écoulé aura surtout marqué une accélération de la transformation engagée par le groupe vers un modèle dominé par la gestion pour compte de tiers.
La mue amorcée par Laurent Mignon à son arrivée fin 2022, structurée autour de deux moteurs, l’investissement pour compte propre d’un côté et la gestion pour compte de tiers de l’autre, commence à produire des effets tangibles. Mais c’est nettement la seconde activité qui a donné le tempo en 2025, confirmant le basculement progressif du profil de croissance de Wendel.
La machine de l’asset management monte en régime
Wendel Investment Managers (WIM), construite en moins de trois ans par acquisitions successives, avec IK Partners en 2024, Monroe Capital en mars 2025 et Committed Advisors en cours de finalisation, affiche désormais 41,2 milliards d’euros d’actifs sous gestion, et 47 milliards pro forma une fois Committed Advisors consolidé. Les fee-paying AUM ont progressé de 207 % sur l’année, dont 13 % de croissance organique, dans un marché de la collecte pourtant reconnu difficile. Les levées cumulées des deux gérants phares dépassent 11 milliards d’euros. Les Fee Related Earnings pro forma ressortent à 159 millions d’euros sur douze mois, en ligne avec la cible de 160 millions d’euros annoncée en octobre 2024. La marge FRE atteint 38 %, jugée équilibrée entre rentabilité immédiate et réinvestissement.
La direction a fixé une ambition de croissance organique des FRE d’environ 15 % par an en moyenne à horizon fin 2030, objectif rappelé jeudi par David Dermont, directeur général adjoint de Wendel et directeur général de Wendel Investment Managers, lors de la présentation aux analystes.
Parallèlement, Wendel a cristallisé de la valeur par des cessions disciplinées sur son portefeuille propre. En 2025, le groupe a réduit à deux reprises son exposition à Bureau Veritas - vente à terme préfinancée en mars, puis cession de blocs en septembre - pour un total de 1,3 milliard d’euros de liquidités dégagées, comptabilisées directement en capitaux propres.
La rotation du portefeuille en propre s’accélère
Le mouvement s’est franchement accéléré en tout début 2026 avec deux annonces successives : la cession de Stahl à Henkel pour 2,1 milliards d’euros de valeur d’entreprise, soit un produit net d’environ 1,2 milliard d’euros pour Wendel et un TRI annualisé de plus de 15 % sur vingt ans, et le soutien à l’offre de rachat d’IHS Towers par MTN pour environ 535 millions de dollars nets. Une rotation bien accueillie par les observateurs. La sortie de Stahl est « une cession d’école. La valorisation implicite apparaît élevée au regard du profil de croissance modéré de Stahl, ce qui suggère que Henkel paie avant tout un positionnement stratégique plutôt que des fondamentaux purement financiers », relève ainsi le bureau de recherche indépendant AlphaValue.
Pour ce dernier, ces cessions du début 2026 « envoient un signal clair : Wendel remodèle activement son portefeuille, monétise des actifs historiques à des prix favorables et accélère sa transition vers un modèle plus scalable et fondé sur les commissions ».
Des performances encore hétérogènes
Il n’en reste pas moins que, chez Wendel, Bureau Veritas - et, dans une moindre mesure, Stahl - font figure d’exceptions qui confirment la règle. Car, à ce stade, le groupe n’a pas encore pleinement démontré sa capacité à redéployer ses capitaux avec une efficacité comparable à celle dégagée par sa participation dans le spécialiste de la certification. Autrement dit, si le poids de Bureau Veritas s’est progressivement allégé et si le groupe a posé les bases d’un second moteur de croissance, la preuve reste encore à faire que les capitaux ainsi recyclés seront employés avec un rendement supérieur.
Conscient de l’enjeu, Wendel a engagé en décembre dernier une refonte de son dispositif d’investissement direct. L’activité a été rebaptisée Wendel Principal Investments et un mandat de conseil a été confié à IK Partners, désormais chargé de l’exécution et du suivi opérationnel des participations contrôlées.
Cette réorganisation vise à rapprocher la gestion des actifs propres des standards du private equity mid-market. Pour autant, les résultats 2025 rappellent que la transition reste inachevée. Au sein du portefeuille en propre, Scalian a notamment traversé une année difficile, avec un chiffre d’affaires en recul de 5,1 % et un EBITDA en baisse de 8,2 %, dans un contexte de ralentissement du conseil IT. « La performance opérationnelle demeure inégale selon les actifs », résume AlphaValue.
Une importante décote qui persiste
Ces éléments se lisent directement dans l’actif net réévalué (ANR), principal indicateur de la valeur intrinsèque du groupe, qui s’est établi à 163,3 euros au 31 décembre 2025 (ANR simple, non dilué) contre 181,5 euros un an plus tôt, soit un recul de 11,6 % sur l’exercice.
Face à cette lecture encore très patrimoniale du groupe, la direction assume le changement de logiciel. « L’ANR est-il la bonne façon de nous regarder ? Probablement pas, car nous devenons de plus en plus une société d’asset management », a ainsi plaidé Laurent Mignon lors de la présentation avec les analystes. Et d’ajouter : « Nous nous concentrons sur le long terme, nous nous concentrons sur la création de valeur. Nous voulons démontrer que nous créerons de la valeur grâce à la stratégie WPI et, bien sûr, que nous créons beaucoup de valeur grâce à la stratégie WIM. »
Il n’en demeure pas moins que le cours de Bourse affiche toujours une décote significative sur cet ANR. Celle-ci s’élève à environ 46 % sur la base du cours actuel d’environ 89,2 euros. Les analystes d’Oddo BHF le soulignent explicitement : « le facteur fondamental de décote est celui de la performance de l’ANR sur longue période, hors celui-ci est en baisse et fait moins bien que le marché en 2025. »
Certes, Wendel soigne la rémunération de ses actionnaires. Le dividende proposé au titre de 2025 atteint 5,10 euros par action, en hausse de 8,5 %, tandis qu’un programme de rachat d’actions d’environ 340 millions d’euros doit porter sur près de 9 % du capital. De quoi soutenir le rendement, mais pas nécessairement modifier la perception fondamentale du dossier.
La stratégie avance plus vite que la valeur perçue. En décembre 2022, à l’arrivée de Laurent Mignon, l’action Wendel cotait 89,5 euros. Près de trois ans plus tard, elle n’a pratiquement pas bougé.
Reproduction et diffusion interdites sans autorisation écrite