

Macro-économie / Taux
Macro-économie / Taux
La BCE divise ses pertes par six / Retour dans le vert possible cette année
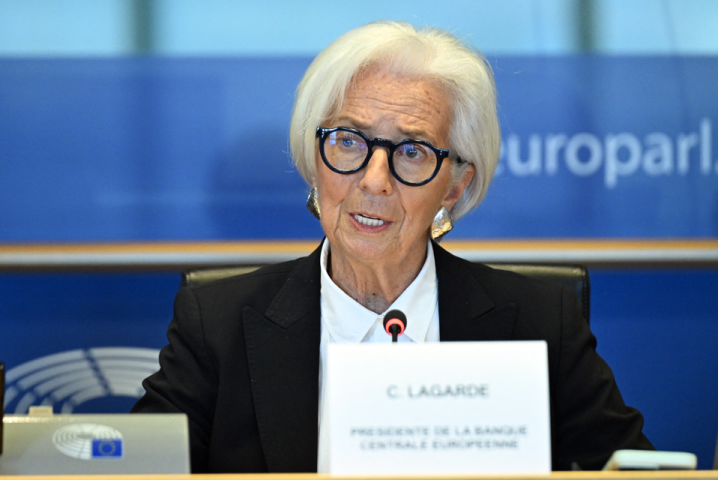
Le compte de résultat de la Banque centrale européenne (BCE) demeure dans le rouge. En 2025, l’institution de Francfort a enregistré une perte de 1,3 milliard d’euros, après 7,9 milliards d’euros en 2024. Comme celles subies les années précédentes, cette perte restera au bilan de la BCE pour compensation par les bénéfices futurs.
Cela fait plusieurs années que l’institut d’émission ne dégage pas de bénéfices. Il paie les mesures qu’il a prises pour remplir sa mission de stabilité des prix. En effet, en période de menace de déflation, il a dû accroître la taille de son bilan en acquérant des actifs financiers, essentiellement assortis de taux d’intérêt fixes et d’échéances longues. Ces achats ont débouché sur une hausse correspondante des engagements, sur lesquels la BCE paie des intérêts à taux variables (dépôts des banques auprès d’elle).
Les relèvements des taux d’intérêt directeurs effectués par la BCE en 2022 et 2023 en vue de lutter contre l’inflation élevée dans la zone euro ont donc immédiatement poussé les charges d’intérêts sur ces engagements à la hausse, alors que les produits d’intérêts sur ses actifs, en particulier sur les titres acquis dans le cadre du programme d’achats d’actifs (asset purchase programme, APP) et du programme d’achats d’urgence face à la pandémie (pandemic emergency purchase programme, PEPP), n’ont pas progressé aussi vite.
Puis, en phase de désinflation, les baisses des taux directeurs réalisées par la suite et la diminution constante des engagements de la BCE, liée à l’arrivée à échéance d’actifs détenus au titre de l’APP et du PEPP, ont permis d’atténuer considérablement les effets de cette asymétrie de taux d’intérêt. Les charges nettes d’intérêts se sont par conséquent fortement contractées en 2025. Dans le détail, elles se sont établies à 39,5 milliards d’euros, contre 73,9 milliards d’euros en 2024.
« La BCE devrait renouer avec les bénéfices en 2026 ou l’année suivante, même si cela dépendra des niveaux futurs de ses taux directeurs et des taux de change, ainsi que de la taille et de la composition de son bilan », indique-t-on à Francfort. "En tout état de cause, la BCE peut opérer efficacement et remplir sa mission principale de maintien de la stabilité des prix, quelles que soient les pertes subies", insiste la Banque centrale.
La BCE a également mis en avant sa solidité financière liée au niveau de son capital et à la taille de ses comptes de réévaluation (plus-values de réévaluation totales sur les avoirs en or, en devises et en titres et autres instruments).
Fin 2025, ses fonds propres nets - c’est-à-dire son capital libéré auquel s’ajoutent le montant de provision pour risques financiers, celui de fonds de réserve générale, celui des comptes de réévaluation, et toutes les pertes accumulées au cours des années précédentes ainsi que la perte de l’exercice -, s’élevaient à 60,9 milliards d’euros, soit 11 milliards d’euros de plus qu’à fin 2024, en raison de l’augmentation des comptes de réévaluation, principalement liée à la hausse du cours de l’or.
Reproduction et diffusion interdites sans autorisation écrite