

Macro-économie / Taux / HLD / HLD Europe / Jean-Bernard Lafonta
Macro-économie / Taux
HLD / HLD Europe / Jean-Bernard Lafonta
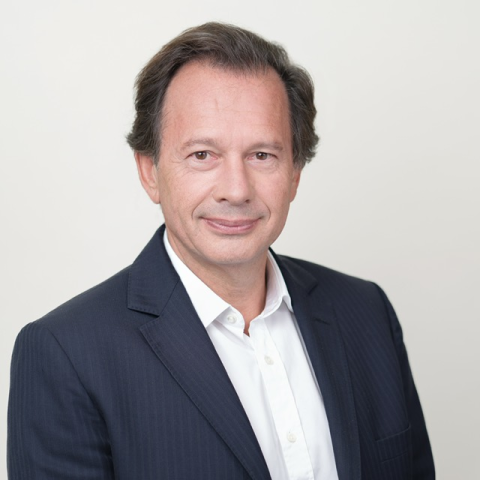
L’année 2025 vue par… Jean-Bernard Lafonta / Associé-fondateur du groupe HLD
Quel est votre scénario de croissance en Europe et en France pour 2025 ? De quelle manière les risques géopolitiques (Ukraine, Moyen-Orient, nouvelle administration Trump, élections fédérales allemandes) sont-ils susceptibles d’affecter vos prévisions ? Comment anticipez-vous leurs impacts sur vos activités ?
La croissance économique de l’Europe et de la France pour 2025 devrait rester faible, de l’ordre de 1 %, dans la lignée de 2024, avec des risques d’une croissance inférieure.
C’est un scenario qui peut paraître prudent, d’autant plus que 2024 a été l’année de deux améliorations macroéconomiques majeures qui auraient pu soutenir la consommation des ménages et l’investissement des entreprises. Tout d’abord, la bataille contre l’inflation a été remportée : l’inflation a été jugulée et devrait tourner autour de la cible des 2 % en moyenne annuelle. Cette victoire a conduit à la stabilisation puis au début de la baisse des taux directeurs des banques centrales européenne et américaine. Après quatre baisses consécutives en six mois, celui de la BCE a ainsi été ramené à 3 %.
Mais les incertitudes de 2024 n’ont pas été levées pour 2025 et vont peser sur la consommation et les investissements. Les incertitudes géopolitiques demeurent en Ukraine et au Moyen-Orient. L’incertitude politique à l’intérieur même de nos pays s’accroît, notamment en Allemagne et en France, mettant l’Europe dans une situation difficile face aux États-Unis.
Pour HLD, je ne vois pas d’impact à court terme de cette faible croissance sur notre performance. La structure de notre capital, sans contrainte de temps, nous permet de tenir les chocs, de soutenir nos entreprises et de continuer à mener des opérations. En 2024, nous sommes ainsi devenus actionnaire de référence de Clariane et nous avons introduit Exosens sur la Bourse de Paris. Pour nos participations, nous connaissons des situations qui restent très favorables pour les activités liées à la défense par exemple, et à l’inverse des situations avec des budgets plus "défensifs" pour les activités exposées à la consommation par exemple.
L’année 2024 a été celle des rapports Draghi, Noyer, Letta et du constat du décrochage de l’Europe. Quelles sont les mesures d’urgence à prendre au niveau européen pour renverser la vapeur et sortir l’Europe de la tenaille USA-Chine ?
Ces trois rapports dressent un même constat. L’Europe aujourd’hui n’offre pas à ses entreprises et à son économie le cadre et les moyens pour lutter à armes égales contre les géants économiques du XXIe siècle : la Chine et les États-Unis. Ce n’est pas du pessimisme, ce n’est pas de "l’Europe bashing", c’est un état de fait que nous observons au quotidien.
Pour créer de la richesse, il faut investir ; à cet égard, force est de constater l’attractivité toujours plus forte des États-Unis qui apparaissent comme un eldorado énergétique, financier et réglementaire. Le continent américain représente en 2024 près de la moitié du capital levé dans le monde, soit plus de 320 milliards d’euros, une preuve de l’immense attractivité de leur marché. Quant aux entreprises chinoises des secteurs stratégiques, elles peuvent compter sur le soutien presque sans faille de leur État dont le plan "Made In China 2025" arrive à son terme.
L’Europe a les moyens de rester un géant économique. La mesure la plus urgente à mon sens est de mener et d’achever l’unification des marchés de capitaux européens. En mutualisant nos marchés respectifs, nous pouvons changer d’échelle, créer le premier marché mondial et faire face au mur d’investissements de la transition énergétique et numérique. Ce mouvement de convergence des moyens est déjà à l’œuvre chez les acteurs privés de la gestion d’actifs : 2024 a ainsi marqué le début de la consolidation du secteur avec le rachat d’AXA IM par BNP Paribas. L’Europe doit accompagner ce mouvement et l’amplifier à toutes les activités technologiques et industrielles qui ont besoin d’un marché à l’échelle d’un continent.
Comment anticipez-vous l’instabilité politique française avec ses conséquences éventuelles notamment en matière fiscale et sociale sur vos activités ?
Le problème n’est pas l’instabilité politique et l’absence de majorité. La France a déjà connu des périodes sans majorité ou d’alternances et la vie démocratique est par nature sujette à rebondissement. Et la vie politique de nos voisins européens, que ce soit l’Allemagne, l’Italie, le Royaume-Uni, ou l’Espagne, en est un parfait exemple.
La spécificité, le problème de l’instabilité actuelle française c’est son ancrage dans la durée : elle n’est plus exceptionnelle, elle est devenue l’élément structurant de la vie politique française en 2024. L’autre problème, c’est l’absence de culture du compromis. Les acteurs politiques français négocient par la négative en ne fixant que des "lignes rouges" au lieu de s’accorder sur la réalisation commune d’objectifs.
Pour les entreprises qui ont fait face à une succession de crises hors normes – sanitaire, logistique, énergétique, inflationniste, ou géopolitique – depuis 2020, c’est une nouvelle source majeure d’incertitude qui gèle les projets d’investissement, de recrutement et donc la croissance. Il ne faut pas négliger l’effet d’inertie de cette incertitude. Investir hors de France ou choisir un autre projet de développement est une décision de moyen long terme pour un groupe, que l’on ne peut pas changer d’un claquement de doigts. L’absence d’investissement aujourd’hui sera notre retard économique de demain.
L’internationalisation de nos entreprises nous a donné les moyens de gagner une certaine autonomie par rapport aux politiques nationales. Mais un affaiblissement prolongé de la France aura à terme un impact sur le coût des sources de financement et donc sur les entreprises françaises, petites ou grandes.
Depuis cinq ans la productivité est en baisse régulière en France, comment appréciez-vous celle-ci au sein des différentes entreprises qui font partie du portefeuille de HLD et quels impacts cela peut-il avoir en termes d’emplois ?
La productivité est en effet le nerf de la guerre en entreprise. C’est l’une des conditions nécessaires à l’amélioration des rémunérations et à la croissance rentable. Les gains de productivité, c’est l’un des leviers que nous recherchons quand nous investissons dans une entreprise.
Le portefeuille d’HLD est très diversifié, avec des participations de tailles variées dans des secteurs très différents. Par exemple, Kiloutou est le troisième groupe européen de location de matériels pour les entreprises industrielles, les collectivités et le bâtiment, TSG installe des solutions de sources d’énergie partout en Europe, Tenexa est une entreprise d’infogérance et de cybersécurité-cloud, Biggie Group est un expert de la publicité digitale, etc. Nous veillons à ce que nos sociétés investissent : depuis plusieurs années, elles ont ainsi connu une croissance supérieure à celle de leurs effectifs, ce qui est plutôt la traduction d’une productivité en hausse !
Et depuis deux ans, la démocratisation de l’IA concrétise les gains de productivité de la révolution numérique, que nous peinions à mesurer. Avec l’IA, nous arrivons à réaliser beaucoup plus de tâches dans le même laps de temps, nous faisons plus avec autant de moyens humains : c’est donc que nous gagnons en productivité. Dans la mesure où plus de la moitié des emplois de demain sont encore à inventer, je suis de nature optimiste sur l’impact de l’IA sur le marché de l’emploi.
Depuis dix ans, on parle de simplification sans jamais la faire, au niveau français comme européen (discussion sur l’abandon partiel des obligations de déclaration de la directive CSRD). Néanmoins, tous les groupes font face à une complexification accrue. Quelles seraient vos propositions dans votre secteur d’activité en matière de simplification (administrative, fiscale, territoriale, …) ?
C’est tout le paradoxe du projet européen qui visait à créer un cadre unique pour simplifier la vie des entreprises et permettre des gains d’échelle à l’échelle du continent. Or, ce projet s’est traduit dans les faits par une nouvelle strate administrative avec directives qui se superposent et complexifient la législation nationale. Néanmoins, le droit européen est une des forces de l’Europe. À la différence de beaucoup de régions dans le monde, il est stable, il n’est pas arbitraire, il est bien écrit et il fait référence. Il est même à l’avant-garde sur certains sujets au point d’inspirer d’autres pays. Cela a notamment été le cas du RGPD qui a été "copié".
L’enjeu de la directive CSRD, ce n’est pas tant la complexité du texte mais le différentiel qu’elle accroît entre l’Europe et le reste du monde, et notamment à l’égard des États-Unis qui empruntent depuis quelques années un chemin complètement opposé. En l’absence de réciprocité, ce différentiel pourrait donc constituer un désavantage compétitif de premier ordre pour les entreprises européennes.
LA CSRD risque aussi d’accentuer l’inégalité entre les grands groupes qui ont les moyens de l’appliquer et les entreprises de plus petites tailles. Cela reste pour autant très important pour faire plus en matière de durabilité ; mais il faut privilégier l’action aux textes bureaucratiques.
Depuis presque trois ans le secteur du private equity est marqué par un ralentissement du nombre d’opérations et par une baisse des valorisations. Comment voyez-vous évoluer le capital-investissement dans le nouvel environnement de croissance et de taux d’intérêt ?
Malgré ce ralentissement, le Private Equity reste la classe d’actifs la plus performante et la plus attractive sur le moyen-long terme, y compris par rapport aux marchés cotés. À fin 2023, le TRI net du capital-investissement en France a été de plus de 13 % en moyenne sur un horizon de 10 ans selon France Invest.
Et malgré un montant toujours très important de capitaux à investir, la "poudre sèche" (le "dry powder") s’élevait à plus de 2,6 trillions de dollars en juillet 2024 selon S & P et Preqin, le marché en 2024 est resté bloqué. Ce grippage est lié principalement à la différence d’appréciation sur le prix entre les vendeurs et les acheteurs : les premiers, qui ont acheté des sociétés à des multiples plus élevés que la moyenne sur la période 2020-2022, ne souhaitent pas amoindrir la performance de leur investissement ; les seconds ne souhaitent pas prendre le risque d’investir à un multiple trop élevé.
Mais le marché sera forcé de s’ouvrir d’ici 2025-2026 car beaucoup de fonds vont devoir céder les participations dans lesquelles ils ont investi il y a plus de six ans, et beaucoup de fonds vont devoir investir les montants levés. Et les moyens de contournement, comme les fonds de continuation, vont finir par être épuisés. Un tri va alors s’opérer entre les acteurs performants et les acteurs décevants du Private Equity avec à la clé une consolidation d’un secteur qui a atteint une certaine maturité.
C’est dans cet état du marché que l’on peut mesurer l’avantage que constitue l’absence de contrainte de temps pour un groupe comme HLD qui bénéficie de capital permanent. Nous pouvons conserver nos meilleurs actifs et nous pouvons continuer à développer les participations qui n’ont pas encore atteint leur plein potentiel pour en faire de véritables champions européens.
Reproduction et diffusion interdites sans autorisation écrite