

Macro-économie / Taux / Sur les marchés
Macro-économie / Taux
Sur les marchés
La charge douloureuse - et réussie - de Warren Buffett contre les hedge funds
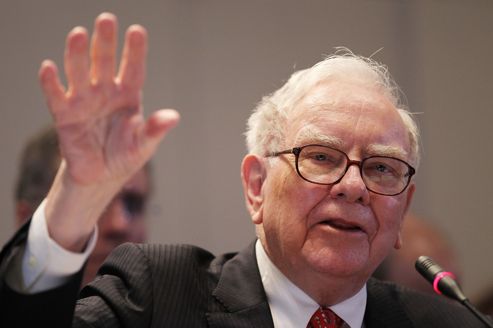
A 85 ans, Warren Buffett n’a toujours pas sa langue dans sa poche, et il l’a encore démontré samedi dernier, lors du grand raout annuel de Berkshire Hathaway. L’occasion pour lui de faire le point sur les derniers résultats de sa firme mais aussi de donner son avis de grand sage de l’investissement sur l’état de l’économie, les banques américaines ou encore la révision du code fiscal, dans un contexte d’intense campagne électorale. Parmi ses charges les plus virulentes, celle contre les hedge funds qu’il accuse depuis de nombreuses années de prélever des commissions exagérées pour offrir des performances guère réjouissantes sur le long terme. Il a encore lancé une pique à leur égard lors de l’assemblée générale de son groupe à Omaha, où il a jugé que les gérants se portaient bien mieux que leurs hedge funds.
Cette attaque est d’autant plus difficile à digérer pour les intéressés qu'ils ont connu un début d’année très mauvais, entre le brusque retournement de marché lié à la Chine et au pétrole et les pertes colossales enregistrées par les grands activistes comme Bill Ackman ou Carl Icahn sur leurs grandes batailles, et en premier lieu le laboratoire Valeant. Ce qui a refroidi les ardeurs des investisseurs, qui ont retiré pas moins de 14,3 milliards de dollars de capitaux des hedge funds au premier trimestre un record depuis le deuxième trimestre 2009.
L’industrie fait face à une véritable crise existentielle car de plus en plus d’acteurs, Warren Buffett en tête, remettent en cause leur valeur ajoutée par rapport au fonctionnement normal des marchés. A cet égard, le pari pris il y a maintenant huit ans par l’oracle d’Omaha est éloquent : en 2008, ce dernier avait jugé qu’il était plus rentable d’investir son argent dans un fonds indiciel que dans des hedge funds sur une période longue, car il conteste vigoureusement leurs pratiques de commissions (2% des capitaux investis et 20% sur les plus-values au-dessus d’un certain seuil). Huit ans plus tard, le constat est sans appel : si la moyenne des 200 meilleurs hedge funds a davantage limité la casse en 2008 (-23,9% contre -37% pour le S&P 500) et a fait à peine mieux que le marché l’an passé (+1,7% contre +1,4%), ils ont sous-performé l’indice de référence toutes les autres années et affichent au total un rendement de 21,7% sur la période, alors que le S&P 500 a lui-même rendu 65,7% !
La classe d’actifs, qui a encore reculé de 0,67% au premier trimestre alors que le benchmark a progressé de 1,3%, est en pleine crise existentielle. Les grands institutionnels, qui avaient placé leurs deniers dans des hedge funds pour diversifier leurs expositions dans un contexte de taux bas, sont de plus en plus nombreux à en sortir. Ce mois-ci, cela a encore été le cas du fonds de pension des fonctionnaires de la ville de New York, qui a retiré les 1,5 miilliard de dollars qu’il leur avait alloués. L’hémorragie est incontestable : selon les analystes de JPMorgan, les fuites de capitaux pourraient se monter à 25 milliards de dollars cette année, même s’ils gèrent encore plus de 3 000 milliards de dollars.
Dan Loeb, gérant star de Third Point qui a perdu 2,3% sur les trois premiers mois de l’année, a lui-même reconnu que l’industrie connaissait les premiers effets d’un désastre dans la profession et dans certaines stratégies, même s’il s’est montré confiant sur sa capacité à tirer son épingle du jeu. Le rebond du pétrole, sur lequel les hedge funds avaient adopté des positions longues ces dernières semaines, pourrait enfin leur apporter les performances attendues. Mais un changement réglementaire sur le statut fiscal de ces acteurs paraît inéluctable et aura un impact significatif sur le portefeuille des gérants eux-mêmes.
Reproduction et diffusion interdites sans autorisation écrite