

Régulation / Concurrence / Régulation / Banque-assurance
Régulation / Concurrence
Régulation / Banque-assurance
Assurance emprunteur : le Conseil constitutionnel retoque la FBF
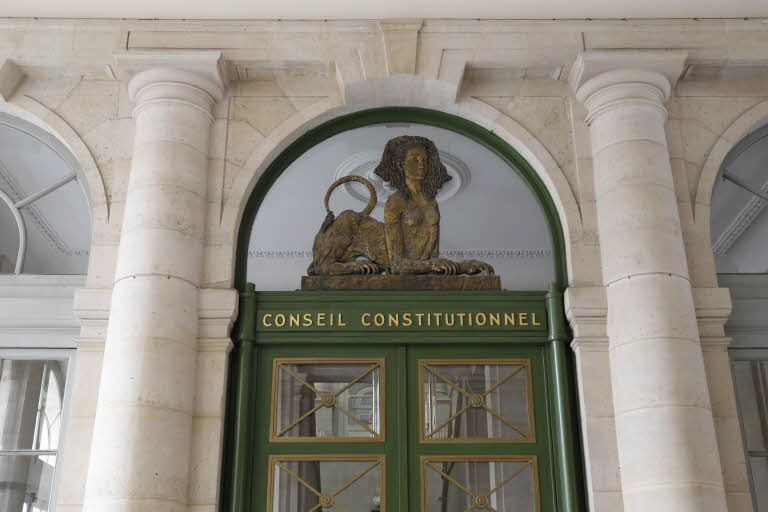
Les emprunteurs pourront désormais changer leur assurance d'emprunt immobilier, à chaque échéance annuelle. Le Conseil constitutionnel vient en effet de valider l'amendement Bourquin sur le sujet, introduit dans la loi du 21 février 2017, et que la Fédération bancaire française avait décidé de contester, après avoir perdu la bataille au Parlement.
La Fédération bancaire, rejointe par certaines parties prenantes, reprochait en effet aux nouvelles dispositions de l'article du code de la consommation, "de méconnaître la garantie des droits", selon le communiqué du Conseil publié ce matin. Selon elle, le législateur aurait, en les adoptant, "affecté le contexte juridique et économique dans lequel évoluent les assureurs proposant de tels contrats". Ce qui aurait constitué une atteinte à "une législation légalement acquise et aux effets pouvant en être légitimement attendus". La FBF en somme, souhaitait contester l'application du droit de résiliation annuelle pour le stock d'anciens contrats.
Mais les sages ont rappelé que le législateur pouvait à tout moment "modifier des textes antérieurs" ou les abroger, en leur substituant d'autres dispositions. Ils ont par ailleurs estimé qu'aucune des dispositions du droit antérieure à la loi de février 2017 n'avait pu faire naître chez les assureurs proposant les contrats ou les banques une attente légitime quant à la pérennité des conditions de résiliation. Bref, le Conseil constitutionnel a donc tranché : "la modification contestée de l'article L 313-30 du code de consommation n'a pas porté atteinte à une situation légalement acquise ni remis en cause les effets qui pouvaient être légitimement attendus d'une telle situation".
Une bonne nouvelle pour les emprunteurs, qui pourront donc renégocier tous les ans leur assurance de prêt, même contractée il y a plusieurs années et ainsi signer des contrats ailleurs que dans leur banque, à des prix plus avantageux. Selon une étude du courtier Réassurez-moi publiée en octobre dernier, faire jouer la concurrence pourrait ainsi rapporter 6310 euros aux Français, sur la durée de leur prêt, soit une économie de 25% environ. Ce qui signifie que si seulement 8% des emprunteurs changent de contrat cette année, 2,8 milliards d'euros seront économisés, sur la durée des prêts. Le Conseil constitutionnel n'a d'ailleurs pas manqué de souligner ce gain pour les emprunteurs dans la QPC de ce matin : "Le législateur a entendu renforcer la protection des consommateurs en assurant un meilleur équilibre contractuel entre l'assuré emprunteur et les établissements bancaires et leurs partenaires assureurs". Et d'ajouter que le législateur a voulu que cette réforme puisse "profiter au grand nombre d'emprunteurs ayant déjà conclu un contrat" et a donc poursuivi un "objectif d'intérêt général".
La décision du Conseil est une véritable douche froide pour le secteur bancaire, qui détient 80% du marché de l'assurance emprunteur. Rappelons par ailleurs qu'en 2016, selon la Fédération Française de l'Assurance, le montant des cotisations au titre de contrats d'assurance emprunteurs atteignait 8,8 milliards d'euros, pour 8 millions de titulaires. Cet amendement risque d'entraîner un départ massif des emprunteurs : selon le réseau de courtage en crédit Vousfinancer, plus d'un tiers du stock de contrats de prêts pourrait être concerné par la résiliation annuelle dans certaines banques. "Après la vague de renégociations de taux de crédit, nous allons assister cette année à la renégociation de l'assurance de prêts", explique ainsi Sandrine Allonier, directrice des relations banques de Vousfinancer. Selon elle, les jeunes devraient notamment être concernés, car ce sont ceux qui comparent le plus les prix et contrats. "A moyen terme, le fait que le stock puisse être également résilié va peser sur la rentabilité des banques", estime pour sa part Jérôme Robin, président fondateur du courtier. Car les emprunteurs qui auront le plus recours à la résiliation de leur contrat seront essentiellement ceux qui ont souscrit à un contrat récemment, et donc à des taux déjà très bas et sur lesquels les marges des banques pourraient devenir négatives, une fois le contrat résilié. Dans ce contexte les banques auront deux options : trouver le moyen de conserver leurs emprunteurs en proposant des conditions préférentielles. Ce qui risque de peser encore davantage sur leur rentabilité. Ou de compenser ce manque à gagner en remontant les taux de crédit. L'amendement va en tout cas augmenter la concurrence entre les établissements sur le marché du crédit immobilier.
Reproduction et diffusion interdites sans autorisation écrite